


توقعات الأصول المشفرة الأسبوعية – 2 مارس 2026
لا تزال أسواق الكريبتو حساسة للتطورات الجيوسياسية، مع هيمنة توترات الولايات المتحدة وإيران على تسعير المخاطر. تراجعت البيتكوين إلى 63,000 دولار قبل أن تتعافى نحو 70,000 دولار مع تحسن تدفقات ETF. ومع ذلك، يبقى الثبات فوق 70,000 دولار شرطًا لتأكيد ارتداد مستدام.

الملخص
لا تزال أسواق الكريبتو هشة وحساسة للغاية للتطورات الجيوسياسية، ولا سيما التوترات المتصاعدة بين الولايات المتحدة وإيران، والتي هيمنت على تسعير المخاطر هذا الأسبوع. تراجعت العوامل الفنية مثل مجمعات السيولة والمحركات الأساسية مثل البيانات الكلية وتدفقات الصناديق إلى مرتبة ثانوية بينما يتفاعل السوق مع مخاطر العناوين الإخبارية.
شهدت عملة البيتكوين عمليات بيع وجيزة وصلت إلى 63,000 دولار في ذروة التوتر بين الولايات المتحدة وإيران قبل أن تتعافى نحو منطقة 70,000 دولار. في حين لا تزال السيولة الهيكلية منخفضة وتوزيع الحيتان يضغط على حركة الأسعار، فقد تمت إعادة ضبط المراكز إلى حد كبير، وانضغط التمويل بشكل كبير، وتحولت تدفقات صناديق الاستثمار المتداولة (ETF) للبيتكوين إلى الإيجابية بشكل ملحوظ.
ومع ذلك، لا تزال القناعة محدودة؛ إذ تحتاج البيتكوين على الأرجح إلى استعادة مستوى 70,000 دولار والحفاظ عليه لتأكيد حدوث ارتداد أكثر استدامة. وحتى ذلك الحين، يظل التماسك مع تقلبات مرتفعة هو السيناريو الأساسي، خاصة وأن النتائج الجيوسياسية تفوق المحركات الكلية والفنية التقليدية هذا الأسبوع.
في مذكرة هذا الأسبوع
النظرة الكلية
العوامل المؤثرة في السوق وأحداث الأسبوع الماضي
العوامل الكلية الرئيسية للأسبوع المقبل
توقعات السوق
النظرة الكلية
انخفاض العوائد يقابل ثقة هشة
تظل الخلفية الكلية مختلطة وتطغى عليها المخاطر الجيوسياسية.
تحرك عائد سندات الخزانة لأجل 10 سنوات بشكل حاسم تحت 4.0%، مما قد يشير إلى المراحل الأولى من تحول أوسع في النظام المالي. تاريخيًا، يوفر انخفاض العوائد الحقيقية دعمًا متوسط المدى للبيتكوين والأصول ذات المخاطر.
في الوقت نفسه، لا تزال الرواية متضاربة؛ حيث أدى تعيين كيفن وارش رئيسًا للاحتياطي الفيدرالي والخطاب التشددي في وقت سابق من الشهر إلى تقليل توقعات التيسير النقدي على المدى القريب. ومع ذلك، فإن بيانات النمو الضعيفة والضغط الجيوسياسي قد يغيران التوقعات تدريجيًا مرة أخرى.
اشتدت التقلبات الجيوسياسية خلال الأسبوع، حيث أدت تطورات العلاقات بين الولايات المتحدة وإيران إلى عمليات بيع حادة خلال اليوم وصلت إلى حوالي 63,000 دولار، وهو أدنى مستوى أسبوعي. يشير التعافي اللاحق نحو 70,000 دولار إلى أن ضغوط الهبوط الإضافية قد تكون في طور التراجع.
مع اقتراب اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في مارس، قد تبدأ الأسواق في مراجعة توقعات السياسة النقدية. في الوقت الحالي، تقع المحركات الأساسية والكلية تحت رحمة التطورات الجيوسياسية، وتعتبر محركات الاتجاه التقليدية مثل بيانات التضخم والعمل وتدفقات صناديق الاستثمار المتداولة ثانوية هذا الأسبوع.
العوامل المؤثرة في السوق وأحداث الأسبوع الماضي
بيانات السوق والتدفقات
القيمة السوقية للعملات المشفرة: 2.27 تريليون دولار، بانخفاض 1.7% على أساس أسبوعي.
متوسط الحجم الأسبوعي: 98 مليار دولار، بارتفاع 14%.
حجم التداول الأسبوعي للبيتكوين: 41.1 مليار دولار، بارتفاع 20%.
حجم التداول الأسبوعي للإيثريوم: 20.9 مليار دولار، بارتفاع 3%.
رسوم شبكة الإيثريوم: 0.06 Gwei.
شهدت أحجام التداول انتعاشًا متواضعًا، على الرغم من استمرار عمليات التصفية المحدودة، مما يشير إلى أن المتداولين قد عدّلوا مراكزهم إلى حد كبير.
العقود الآجلة والمراكز
معدل تمويل البيتكوين: -0.5%.
العقود المفتوحة للبيتكوين: 19.6 مليار دولار، بانخفاض مليار دولار.
معدل تمويل الإيثريوم: 15%.
العقود المفتوحة للإيثريوم: 10.2 مليار دولار.
تمت إعادة ضبط الرافعة المالية إلى حد كبير؛ حيث تحول تمويل البيتكوين لفترة وجيزة إلى السلبية، مما يعكس اتخاذ مراكز دفاعية وتقليل التعرض للمراكز الطويلة.
انخفضت العقود المفتوحة بشكل ملموس، مما قلل من مخاطر التصفية. لا يزال توزيع الحيتان يشكل عائقًا هيكليًا؛ حيث لوحظت تدفقات خارجة صافية بنحو 30 مليار دولار من كبار الحائزين منذ أكتوبر 2025. يمثل الحيتان الآن حوالي 64% من إيداعات البورصات، مما يعكس استمرار فائض المعروض.
تدفقات صناديق الاستثمار المتداولة (ETF)
تدفقات صناديق البيتكوين (7 أيام): +787 مليون دولار.
تدفقات صناديق الإيثريوم (7 أيام): -80 مليون دولار.
سجلت صناديق البيتكوين أحد أقوى أسابيع التدفقات الداخلة منذ أكتوبر، مما يمثل تحولًا ذا مغزى بعد عدة أسابيع متتالية من التدفقات الخارجة التي بلغ مجموعها 4.3 مليار دولار.
في حين أن بعض التدفقات قد تعكس مراجحة معدل التمويل بدلاً من القناعة بالاتجاه الصعودي، إلا أن الحجم يشير إلى استقرار في الطلب الهامشي. تظل تدفقات صناديق الإيثريوم ضعيفة هيكليًا، مع تدفقات خارجة تراكمية منذ أغسطس 2025.
العملات المستقرة والسيولة
القيمة السوقية لـ USDT تعادل 183.6 مليار دولار.
القيمة السوقية لـ USDC تعالدل 75.1 مليار دولار، بارتفاع 0.9%.
صافي تدفقات العملات المستقرة (30 يومًا): +0.4 مليار دولار.
تحسن إصدار العملات المستقرة بشكل متواضع؛ وعلى الرغم من أنه لا يشير بعد إلى تدفقات هيكلية قوية، إلا أن ظروف السيولة تبدو وكأنها تستقر عند الهامش.
لا تزال سيولة الكريبتو منذ بداية العام سلبية عند حوالي -13.6 مليار دولار.
الهيمنة
هيمنة البيتكوين: 58%.
هيمنة الإيثريوم: 10.3%.
لا يزال نموذج العملات البديلة هبوطيًا، وتستمر البيتكوين في جذب تخصيصات رأس المال الدفاعية.
العناوين الرئيسية
تسارع وتيرة الأصول الحقيقية (RWA) على الشبكة
أطلقت Coinbase وBinance وKraken في وقت واحد منتجات أسهم مرمزة، مما يشير إلى انتقال الأصول الحقيقية على الشبكة من بنية تحتية متخصصة إلى رئيسية. ارتفعت الأصول الحقيقية (RWA) بنسبة تقارب 300% على أساس سنوي.
تتحرك Meta نحو دمج العملات المستقرة
أكدت Meta إجراء مناقشات لدمج مدفوعات العملات المستقرة من أطراف ثالثة دون إصدار عملتها الخاصة، مما يعزز النظر إلى العملات المستقرة كبنية تحتية للمدفوعات بدلاً من أدوات مضاربة.
الحكومة الهولندية تراجع ضريبة أرباح الكريبتو غير المحققة
أعلن وزير المالية الهولندي عن نية تعديل التشريع المقترح الذي يتطلب فرض ضرائب على الأرباح غير المحققة من الأصول الرقمية، مما يشير إلى إعادة معايرة تنظيمية مستمرة في أوروبا.
العوامل الكلية الرئيسية للأسبوع المقبل
2 مارس: مؤشر مديري المشتريات الصناعي ISM (فبراير) القراءة الفعلية: 52.4 (المتوقع: 51.8). تشير القراءة الأقوى من المتوقع إلى استمرار المرونة في التصنيع، مما قد يهدئ توقعات خفض الفائدة الفورية.
4 مارس: تغير التوظيف ADP (فبراير) ستوفر بيانات الرواتب الخاصة إشارة مبكرة قبل تقرير الوظائف الرسمي يوم الجمعة. القراءة الأقوى قد تعزز توقعات الفائدة المرتفعة لفترة أطول.
6 مارس: الوظائف غير الزراعية (فبراير) الحدث الكلي الرئيسي للأسبوع. ستؤثر قوة أو ضعف سوق العمل بشكل مباشر على توقعات الفائدة وعوائد السندات. المفاجأة الهبوطية ستدعم ديناميكيات انخفاض العوائد وتوفر دعمًا تكتيكيًا للأصول ذات المخاطر.
إتاحة الرموز المميزة (Token Unlocks)
1 مارس: SUI (حوالي 48.6 مليون دولار)
2 مارس: ENA (حوالي 4.3 مليون دولار)
5 مارس: POWER (حوالي 23 مليون دولار)
6 مارس: HYPE (حوالي 316.6 مليون دولار) - أكبر فتح لهذا الأسبوع.
6 مارس: RED (حوالي 6 مليون دولار)
7 مارس: OP (حوالي 2.4 مليون دولار)
8 مارس: STABLE (حوالي 29.4 مليون دولار)
توقعات السوق
المشاعر
مؤشر الخوف والجشع للبيتكوين: 15% (مقابل 5% الأسبوع الماضي).
مؤشر الخوف والجشع للإيثريوم: 20% (مقابل 7% الأسبوع الماضي).
البيتكوين
المستويات الرئيسية
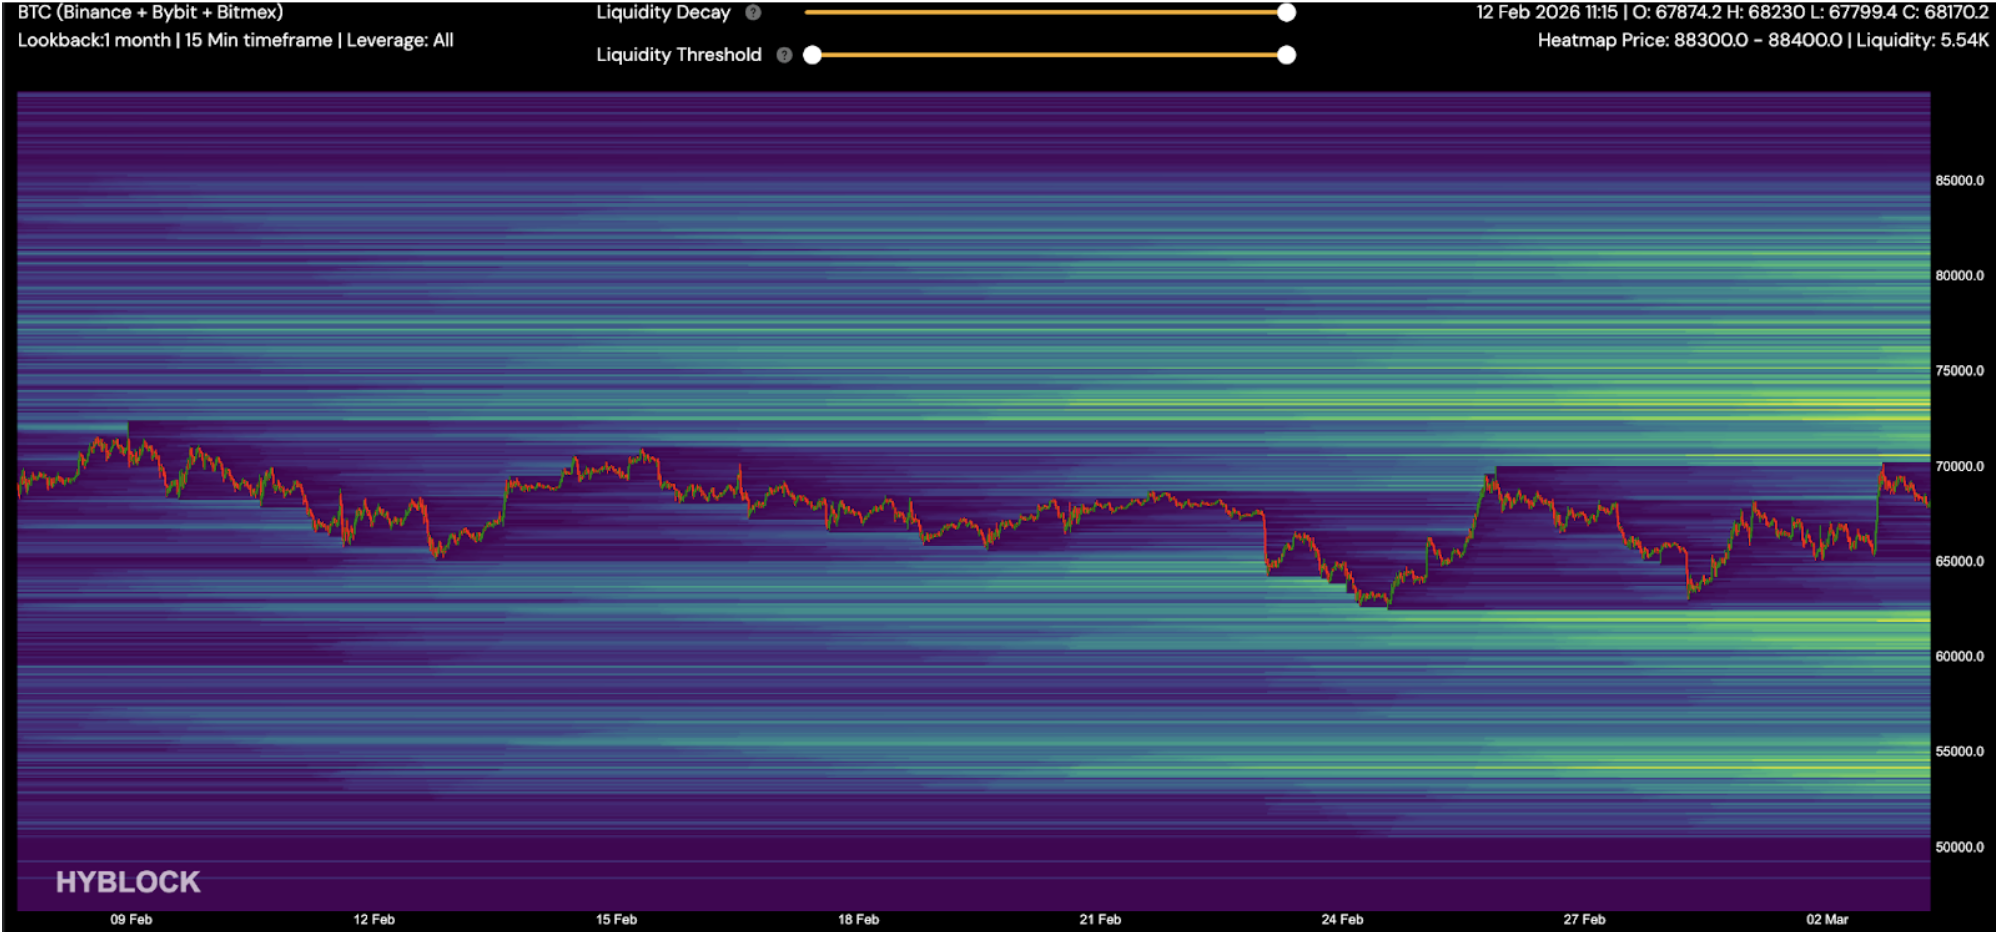
السعر الحالي: حوالي 68,000 دولار.
المقاومة الفورية: 70,000 دولار.
مستوى الاستعادة الحاسم: الحفاظ المستدام فوق 72,500 دولار.
مجمع السيولة الصعودي: 73,500 دولار.
مجمع السيولة الهبوطي: 62,000 دولار و 54,000 دولار.
السيناريو الأساسي
استمرار التماسك مع ميل صعودي متواضع. تحتاج البيتكوين على الأرجح لاستعادة مستوى 70,000 دولار لإطلاق إشارة شراء أقوى. بدون تدفقات داخلة مستدامة، قد تظل الارتفاعات تكتيكية وليست هيكلية.
يبدو فتح مراكز بيع (Short) جديدة عند المستويات الحالية غير جذاب بشكل متزايد، حيث تمت إعادة ضبط الرافعة المالية بالفعل، وتتحسن تدفقات صناديق الاستثمار المتداولة، وتشير المؤشرات الفنية إلى أن السوق في حالة تشبع بيعي.
إيثريوم
لا يزال الإيثريوم أضعف هيكليًا من البيتكوين ويفتقر إلى التدفقات المؤسسية المتسقة.
المستويات الرئيسية
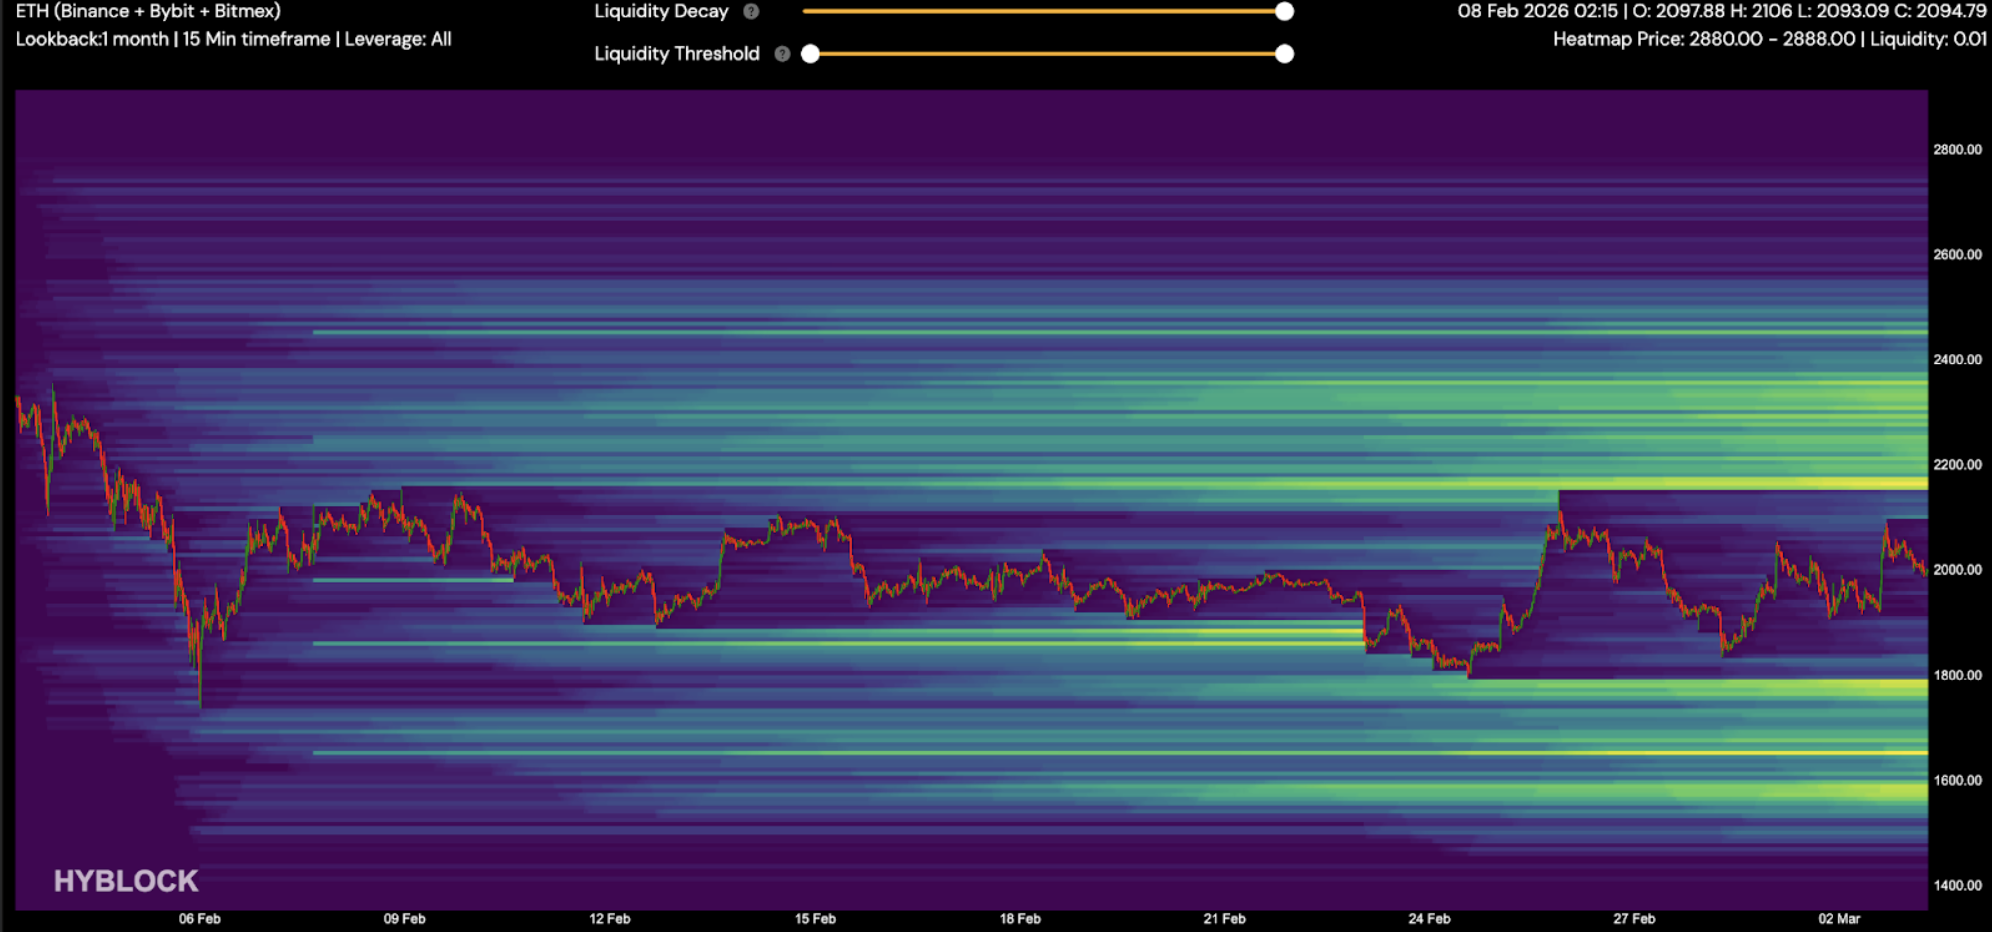
السعر الحالي: حوالي 2,000 دولار.
المقاومة: 2,200 دولار.
مجمع السيولة الصعودي: 2,150 دولار.
مجمع السيولة الهبوطي: 1,780 دولار و 1,650 دولار.
يظل الإيثريوم متأثرًا بالبيتكوين وظروف السيولة الأوسع.
العملات البديلة
لا يزال نموذج العملات البديلة هبوطيًا؛ لذا يجب أن يظل التعرض محدودًا حتى تتحسن التدفقات الهيكلية.

Copyright © 2026 Rain Trading Limited