



ملخص
تراجعت أسواق الكريبتو مرة أخرى الأسبوع الماضي، حيث استمرت الضغوط الكلية وتدفقات الأموال خارج صناديق الاستثمار المتداولة (ETF) والمعنويات السلبية في التأثير سلبًا على الأصول ذات المخاطر.
انخفض إجمالي القيمة السوقية لسوق الكريبتو إلى ما بين 2.10 تريليون و2.14 تريليون دولار، بانخفاض بنسبة 2.3% تقريبًا عن الأسبوع الماضي. تراجعت هيمنة بيتكوين قليلاً إلى 58.2%، بينما انخفضت هيمنة إيثيريوم إلى 9.3%.
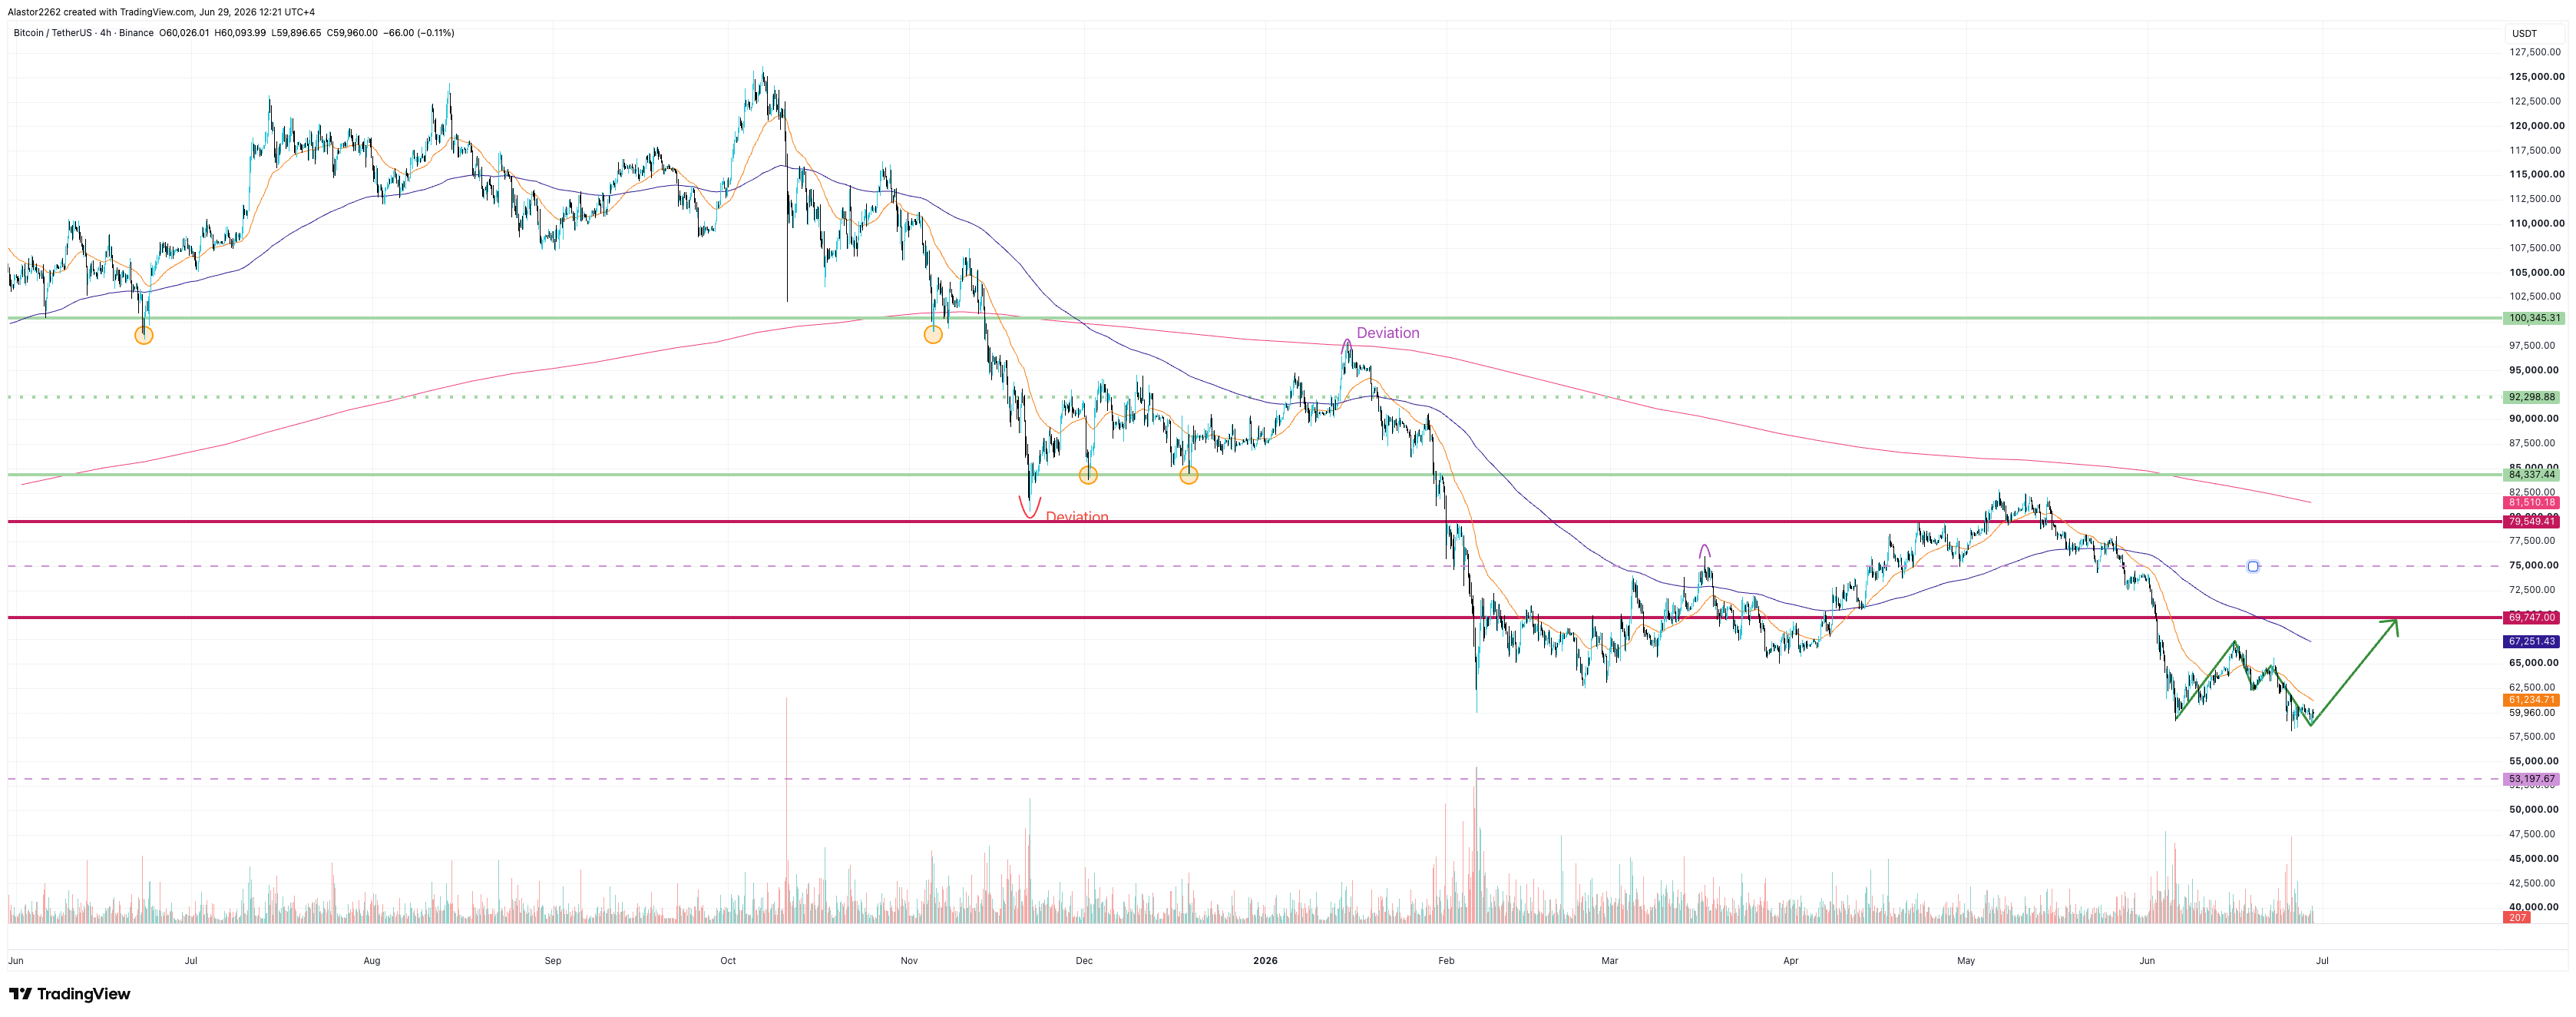
تداول سعر بيتكوين لفترة وجيزة حول 58,000 دولار قبل أن يتعافى بشكل مقنع. ويُظهر هذا الارتداد أن المشترين لا يزالون نشطين عند الانخفاضات، لكن مستوى 61,000 دولار يظل نقطة الارتكاز الرئيسية على المدى القصير. ومن شأن استعادة هذا المستوى بشكل واضح والبقاء فوقه أن يحسّن التكوين الفني ويفتح الباب أمام التحرك نحو منطقة السيولة التي تتراوح بين 63,000 و67,000 دولار.
لا تزال تدفقات صناديق الاستثمار المتداولة (ETF) ومنتجات الاستثمار المتداولة (ETP) تمثل المشكلة الأكبر. فقد تسارعت التدفقات الصافية الأسبوعية الخارجة من صناديق الاستثمار المتداولة (ETF) الفورية إلى حوالي 1.58 مليار دولار، في حين سجلت الجهات المصدرة العالمية لمنتجات الاستثمار المتداولة (ETP) للأصول الرقمية تدفقات صافية خارجة بلغت حوالي 1.4 مليار دولار حتى الآن هذا الأسبوع. وبدون تدفقات مؤسسية، يظل من الصعب الحفاظ على الارتفاعات.
كما تدهورت سيولة العملات المستقرة. انخفض إجمالي القيمة السوقية لقطاع العملات المستقرة إلى حوالي 313.2 مليار دولار، في حين تراجعت القيمة السوقية لـ USDT إلى حوالي 184.9 مليار دولار. وبلغ صافي رأس المال المنسحب خلال 7 أيام حوالي 2.1 مليار دولار، مما يؤكد أن السيولة لا تزال تتدفق خارج السوق.
وعادت المعنويات إلى حالة الخوف الشديد. انخفض مؤشر «الخوف والجشع» للبيتكوين إلى 16، بينما انخفض مؤشر إيثيريوم إلى 12. وهذا مؤشر على التوتر، لكنه قد يدعم أيضًا ارتفاعات تكتيكية حادة إذا استعاد السعر المستويات الرئيسية.
الوضع الجيوسياسي أقل سلبية مقارنة بالأسبوع الماضي. اتفقت الولايات المتحدة وإيران على وقف الهجمات واستئناف المحادثات، مما قلل من خطر حدوث صدمة نفطية فورية. عاد سعر خام غرب تكساس الوسيط (WTI) إلى حوالي 70 دولارًا، وهو قريب من مستويات ما قبل الحرب. ومع ذلك، لا يزال الاتفاق هشًا بعد الضربات الانتقامية المتبادلة التي وقعت خلال عطلة نهاية الأسبوع.
النهج المفضل هو التحلي بالصبر. أظهرت عملة بيتكوين اهتمامًا من المشترين بالقرب من 58,000 دولار، لكن السوق بحاجة إلى استعادة مستوى 61,000 دولار قبل أن تتحسن نسبة المخاطرة إلى العائد. وحتى ذلك الحين، ينبغي التعامل مع موجات الارتفاع بحذر.
في مذكرة هذا الأسبوع
النظرة الكلية
العوامل المؤثرة في السوق والأحداث، الأسبوع الماضي
العناوين الرئيسية
العوامل الكلية الرئيسية، الأسبوع المقبل
عمليات فتح الرموز البارزة
توقعات السوق
النظرة الكلية
لا تزال العوامل الكلية هي المحرك الرئيسي للعملات المشفرة.
يواجه السوق حاليًا نقطتي ضغط. الأولى هي موجة البيع في قطاع الذكاء الاصطناعي. انخفض مؤشر مورنينغستار للذكاء الاصطناعي بنسبة 6.1% على مدار يومين، مما أدى إلى تراجع المعنويات العامة في قطاع التكنولوجيا ودفع المستثمرين نحو الملاذات الآمنة، لا سيما الدولار. اتسمت هذه الحركة العامة بسمات واضحة للتهرب من المخاطرة، حيث تراجع كل من الدولار الأسترالي والدولار النيوزيلندي والدولار الكندي، بينما ظل الين قويًا.
نقطة الضغط الثانية هي أسعار الفائدة. جاء مؤشر تكلفة الطاقة الشخصية (PCE) الأساسي متوافقاً مع التوقعات عند 3.4% في مايو، لكن الإنفاق الاستهلاكي كان أقوى من المتوقع. وهذا يبقي بنك الاحتياطي الفيدرالي في موقف متشدد ويدعم سيناريو "أسعار فائدة أعلى لفترة أطول" الذي لا يزال يثقل كاهل بيتكوين.
وقد دفعت الجلسة الأولى لـ«كيفن وارش» بصفته رئيسًا لمجلس الاحتياطي الفيدرالي الأسواق بالفعل نحو توقعات بتشديد السياسة النقدية. ولا تقتصر المشكلة بالنسبة للعملات المشفرة على مستوى أسعار الفائدة فحسب، بل تشمل أيضًا غياب الرؤية الواضحة. فوجود بنك مركزي يقدم توجيهات مستقبلية أقل ويتفاعل بشكل أكثر مباشرة مع البيانات الواردة يعني مزيدًا من التقلبات حول كل إصدار رئيسي يتعلق بالتضخم والعمالة.
تحسنت الأوضاع الجيوسياسية بعد عطلة نهاية أسبوع متقلبة. اتفقت الولايات المتحدة وإيران على وقف الهجمات واستئناف المحادثات، حيث صرح مسؤولون أمريكيون بأن كلا الجانبين سيتراجعان في الوقت الحالي للحفاظ على مذكرة التفاهم الهشة التي تم توقيعها في وقت سابق من هذا الشهر.
ويعد هذا أمراً إيجابياً للسوق لأنه يقلل من المخاطر المباشرة لحدوث صدمة نفطية جديدة. وقد تراجع سعر خام غرب تكساس الوسيط (WTI) بالفعل بشكل حاد وعاد الآن إلى حوالي 70 دولاراً، وهو قريب من مستويات ما قبل الحرب. وهذا يقلل من ضغوط التضخم التي كانت تثقل كاهل السوق في أوائل يونيو.
ومع ذلك، تُظهر الضربات المتبادلة التي وقعت خلال عطلة نهاية الأسبوع أن الاتفاق لا يزال هشاً. في الوقت الحالي، لا تشكل الجغرافيا السياسية عائقاً كلياً مباشراً بالقدر الذي كانت عليه الأسبوع الماضي، لكنها تظل تشكل مخاطر رئيسية. سيحتاج السوق إلى رؤية استمرار وقف الهجمات واستئناف المحادثات قبل التخلص تماماً من علاوة المخاطرة.
أما بالنسبة للبيتكوين، فإن الوضع مختلط. لا تزال الخلفية الكلية صعبة، وتتسارع تدفقات الخروج من صناديق الاستثمار المتداولة (ETF)، كما أن سيولة العملات المستقرة ضعيفة. ومع ذلك، كان الانتعاش من مستوى 58,000 دولار إيجابياً ويشير إلى أن اهتمام المشترين لا يزال قائماً عند المستويات المنخفضة.
لا يُعد هذا الوضع مؤشراً قوياً على الرغبة في المخاطرة بعد، ولكنه في الوقت نفسه ليس وضع استسلام واضحاً. أفضل وصف لهذا الوضع هو الحذر التكتيكي.
أهم العوامل المؤثرة في السوق والأحداث، الأسبوع الماضي
بيانات السوق والتدفقات
انخفض إجمالي القيمة السوقية لسوق الكريبتو إلى ما بين 2.10 تريليون و2.14 تريليون دولار، بانخفاض بنسبة 2.3% تقريبًا عن الأسبوع الماضي.
انخفضت هيمنة بيتكوين بشكل طفيف إلى 58.2٪، بينما تراجعت هيمنة إيثيريوم إلى 9.3٪. وهذا يدل على أن السوق لا يتحول بشكل واضح إلى إيثيريوم أو العملات البديلة. ولا يزال السوق بأكمله تحت الضغط.
تدهورت التدفقات الصافية الأسبوعية لصناديق الاستثمار المتداولة (ETF) الفورية بشكل حاد، حيث انتقلت من تدفقات خارجة بلغت حوالي 142 مليون دولار الأسبوع الماضي إلى تدفقات خارجة بلغت حوالي 1.58 مليار دولار هذا الأسبوع. كما سجل مُصدرو منتجات الاستثمار المتداولة (ETP) للأصول الرقمية العالمية تدفقات خارجة صافية بلغت حوالي 1.4 مليار دولار حتى الآن هذا الأسبوع.
انخفضت رسوم الغاز في شبكة إيثيريوم إلى 0.06 غوي، مقارنة بـ 0.12 غوي الأسبوع الماضي. وهذا يؤكد أن نشاط الشبكة لا يزال ضعيفًا للغاية.
العملات المستقرة والسيولة
تدهورت سيولة العملات المستقرة مرة أخرى.
انخفض إجمالي القيمة السوقية لقطاع العملات المستقرة إلى حوالي 313.2 مليار دولار. وانخفضت القيمة السوقية لـ USDT إلى حوالي 184.9 مليار دولار، بانخفاض بنسبة 0.8٪، بينما ارتفعت القيمة السوقية لـ USDC إلى حوالي 75.6 مليار دولار، بزيادة بنسبة 1.1٪.
يبدو أن الزيادة في USDC ذات طابع دفاعي أكثر منها توسعي. ولا تزال الرسالة الأوسع نطاقًا هي هروب رأس المال، حيث بلغ صافي رأس المال الخارج خلال 7 أيام حوالي 2.1 مليار دولار.
ويظل هذا أحد أوضح الأسباب التي تجعل السوق تكافح من أجل الحفاظ على موجات الارتفاع. وبدون تدفقات جديدة إلى العملات المستقرة، تظل السيولة ضعيفة للغاية بحيث لا تسمح بانتعاش واسع النطاق.
المزاج السوقي
تدهورت المعنويات بشكل حاد.
انخفض مؤشر الخوف والجشع للبيتكوين من 35 إلى 16، ليعود إلى حالة الخوف الشديد. وانخفض مؤشر الخوف والجشع للإيثيريوم من 30 إلى 12.
وهذه هي أعلى قراءة للذعر في هذا الدورة حتى الآن. يمكن أن يؤدي الخوف الشديد إلى ظروف ارتداد تكتيكي، لكن المعنويات وحدها لا تكفي. لا يزال السعر بحاجة إلى استعادة المستويات الرئيسية، كما يجب أن تستقر التدفقات.
الصورة الفنية
انخفض مؤشر القوة النسبية (RSI) للبيتكوين إلى حوالي 35 على الإطار الزمني اليومي، مما يشير إلى تماسك في منطقة ذروة البيع.
لا يزال المستوى الرئيسي عند 61,000 دولار. تم تداول بيتكوين لفترة وجيزة بالقرب من 58,000 دولار قبل أن يتعافى، وهو أمر مشجع. ومع ذلك، لا يزال مستوى 61,000 دولار يمثل مقاومة مهمة. من شأن الاستعادة الواضحة للسيطرة على هذا المستوى والبقاء فوقه أن يجعل التكوين قصير المدى أكثر إيجابية.
وحتى ذلك الحين، يظل السوق هشًا وعرضة لموجة هبوط أخرى في حال استمرار الضغوط الكلية أو تدفقات الأموال إلى الخارج.
العناوين الرئيسية
"بينانس" تسحب طلب الترخيص اليوناني لكنها تؤكد بقاءها في أوروبا
سحبت «بينانس» طلبها المقدم بموجب قانون MiCA لدى لجنة أسواق رأس المال اليونانية في 24 يونيو 2026. وجاءت هذه الخطوة قبل أيام من الموعد النهائي المحدد في 1 يوليو، والذي يقتضي من شركات العملات المشفرة الحصول على ترخيص في دولة واحدة على الأقل من الدول الأعضاء في الاتحاد الأوروبي.
وقالت «بينانس» إنها ستسعى للحصول على ترخيص في دولة أخرى من دول الاتحاد الأوروبي، وإنها ستتواصل مباشرةً مع المستخدمين المتأثرين في الاتحاد الأوروبي. كما أكدت الشركة أن أموال العملاء لا تزال متاحة وأنها لن تغادر أوروبا.
هذا ليس محفزًا مباشرًا لبيتكوين، لكنه يبقي عدم اليقين التنظيمي في بؤرة اهتمام المنصات التداولية العالمية الكبرى.
ICE و OKX تشكلان مشروعًا مشتركًا في مجال الترميز الرقمي
أعلنت بورصة إنتركونتيننتال إكستشينج (ICE)، المالكة لبورصة نيويورك (NYSE)، وشركة OKX في 22 يونيو 2026 عن تأسيس مشروع مشترك بنسبة 50-50 لبناء البنية التحتية للمنتجات المرمزة والرقمية الأصلية.
ورهنًا بموافقة الجهات التنظيمية، من المتوقع أن يعمل المشروع كشركة وساطة مسجلة في الولايات المتحدة وكمزود خدمات تداول (FCM). والهدف من ذلك هو منح قاعدة عملاء OKX إمكانية الوصول إلى العقود الآجلة في ICE والأسهم المُرمزة في بورصة نيويورك.
ويعد هذا الأمر إيجابياً من الناحية الهيكلية لعملية الترميز والبنية التحتية لسوق الكريبتو الخاضعة للتنظيم. ولا يغير هذا من صورة السيولة على المدى القريب، لكنه يعزز الاتجاه المؤسسي للصناعة على المدى الطويل.
Kraken تعزز رصيدها المؤسسي وتدفع باتجاه التمويل اللا مركزي (DeFi)
أبرمت Kraken وMaple اتفاقية لتسهيلات تخزين على السلسلة للقروض المدعومة بالأصول الرقمية. ويكون هذا الهيكل مقومًا بعملة USDC ويدعم مكتب الإقراض خارج البورصة (OTC) التابع لـ Kraken، حيث توفر Maple تمويلًا رئيسيًا من خلال كيان ذي غرض خاص (SPV) محمي من الإفلاس.
بشكل منفصل، يُقال إن كراكن تجري محادثات للاستحواذ على حصة بنسبة 15% في مجموعة Aave بتقييم يبلغ حوالي 385 مليون دولار، على الرغم من أن هذه المناقشات لم يتم تأكيدها بعد، كما أن مؤسس Aave قلل علنًا من أهمية فكرة الاستحواذ المنظم.
والاستنتاج الأوسع نطاقاً هو أن الائتمان المؤسسي، وإقراض التمويل اللا مركزي (DeFi)، وأسواق رأس المال على السلسلة تواصل التقارب. وهذا أمر بناء لهيكل سوق الكريبتو، حتى لو لم يحل الضغوط الحالية على المستوى الكلي وضغوط السيولة.
مخاوف انتشار استراتيجية «ستراتيجي» تلقي بظلالها على المعنويات
أضافت الأدوات المرتبطة بـ «ستراتيجي» ضغوطًا على معنويات السوق. انخفض مؤشر STRC، وهو المكون المدر للعائد في «ستراتيجي»، إلى حوالي 75 من قيمته الاسمية عند 100، بينما انخفض مؤشر SATA إلى حوالي 88.
قد يعكس بعض هذا التنافس الداخلي بين الأدوات، لكن السوق يتعامل مع الأمر على أنه علامة على هشاشة أوسع نطاقًا. لا تشكل حيازة «ستراتيجي» من بيتكوين، التي تبلغ حوالي 4% من إجمالي العرض، خطرًا نظاميًّا بحد ذاتها، لكنها تلقي حاليًّا بظلالها على المعنويات.
تباطؤ عمليات بيع الحيتان
إحدى الإشارات المشجعة هي أن عمليات بيع الكبار قد تباطأت بشكل كبير.
كان بيع الكبار أحد المحفزات الرئيسية لموجة البيع في أكتوبر، لذا فإن هذا التباطؤ مهم. استنادًا إلى دورة بيتكوين التي تمتد لأربع سنوات، كان من المتوقع أن يتراجع البيع تدريجيًا بعد حوالي 6 إلى 9 أشهر من بدايته، ويبدو أن ذلك يحدث وفقًا للجدول الزمني تقريبًا.
لكن يجب ملاحظة أن كبار المستثمرين لا يعودون تاريخياً كمشترين رئيسيين حتى دورة التقسيم التالية، والتي لن تحدث قبل عام 2028. وهذا يعني أن ضغط البيع من قبل كبار المستثمرين قد خف، لكن من غير المرجح أن تصبح هذه الفئة مصدراً رئيسياً للطلب في المدى القريب.
العوامل الكلية الرئيسية، الأسبوع المقبل
تم تضمين الأحداث ذات التأثير الكبير فقط.
الأربعاء، 1 يوليو: تقرير ADP لتغير معدل التوظيف
ستكون بيانات ADP أول مؤشر رئيسي لسوق العمل هذا الأسبوع.
قد يدعم أي رقم قوي موقف بنك الاحتياطي الفيدرالي المتمثل في إبقاء أسعار الفائدة مرتفعة لفترة أطول، وقد يضغط على سعر بيتكوين. أما الرقم الضعيف فسيكون أكثر دعماً للأصول المحفوفة بالمخاطر، لأن السوق يحتاج إلى دليل على تدهور سوق العمل قبل أن يتمكن من تسعير مسار أكثر تساهلاً من جانب بنك الاحتياطي الفيدرالي.
الأربعاء، 1 يوليو: مؤشر مديري المشتريات الصناعي (ISM)
سيساعد مؤشر مديري المشتريات الصناعي (ISM) في إظهار ما إذا كانت أسعار الفائدة التقييدية قد بدأت تؤثر على النشاط الاقتصادي.
وستدعم الأرقام القوية فكرة أن الاقتصاد لا يزال مرنًا على الرغم من السياسة النقدية الأكثر تشددًا. وسيكون ذلك سلبياً بالنسبة للبيتكوين على المدى القصير. أما الأرقام الضعيفة فستدعم الرواية التي تشير إلى التباطؤ وقد تساعد في استقرار توقعات السيولة.
الخميس، 2 يوليو: متوسط الأجر في الساعة على أساس شهري وسنوي
يعد تضخم الأجور أمرًا مهمًا لأنه يؤثر بشكل مباشر على إطار عمل بنك الاحتياطي الفيدرالي فيما يتعلق بالتضخم.
إذا ظلت الأجور قوية، فسيكون من الصعب على بنك الاحتياطي الفيدرالي تخفيف موقفه. وهذا من شأنه أن يبقي الضغط على بيتكوين. أما إذا جاءت أرقام الأجور أقل قوة، فسيكون ذلك أكثر إيجابية لأنه سيقلل من ضغوط التضخم الناجمة عن سوق العمل.
الخميس، 2 يوليو: تقرير الوظائف غير الزراعية
تعد أرقام الوظائف غير الزراعية أهم إصدارات الأسبوع.
تترقب الأسواق أي مؤشرات على أن سوق العمل بدأ أخيرًا في التراجع. ومن شأن أرقام قوية للوظائف أن تعزز الرواية القائلة بأن أسعار الفائدة ستظل مرتفعة لفترة أطول، ومن المرجح أن تضغط على بيتكوين. أما الأرقام الضعيفة للوظائف فستكون داعمة، خاصةً إذا اقترنت بنمو أقل في الأجور.
عمليات فتح الرموز البارزة، من 29 يونيو إلى 5 يوليو
Ethena, ENA
تاريخ الإطلاق: من 29 يونيو إلى 1 يوليو
القيمة التقريبية: 16.3 مليون دولار
تأثير العرض: 2.3% من العرض المتداول
هذا هو أكبر تحرير للعرض خلال الأسبوع من حيث القيمة بالدولار، ويجب متابعته عن كثب.
Sui, SUI
تاريخ الإطلاق: 1 يوليو
القيمة التقريبية: 9.4 مليون دولار
الرموز التي تم إطلاقها: 13.72 مليون SUI
التأثير على العرض: 0.34% من العرض المتداول
القيمة بالدولار كبيرة، لكن تأثيرها على العرض يمكن التحكم فيه نسبيًا.
EigenCloud, EIGEN
تاريخ الإطلاق: 1 يوليو
القيمة التقريبية: 8.7 مليون دولار
الرموز التي تم فتحها: 36.82 مليون EIGEN
التأثير على العرض: 6.15% من العرض المتداول
يُعد هذا حدثًا مهمًا على مستوى العرض وقد يؤدي إلى ضغوط إذا ظلت سيولة السوق ضعيفة.
Collector Crypt, CARDS
تاريخ الإطلاق: 29 يونيو
القيمة التقريبية: 7.3 مليون دولار
الرموز التي تم فتحها: 28.84 مليون CARDS
التأثير على العرض: 6.11% من العرض المتداول
تأثير العرض كبير ويجب مراقبته عن كثب.
Falcon Finance, FF
تاريخ الإطلاق: 29 يونيو
القيمة التقريبية: 6.8 مليون دولار
الرموز التي تم تحريرها: 102.0 مليون FF
القيمة بالدولار أقل من ENA، لكنها لا تزال ذات أهمية في سوق ذات سيولة منخفضة.
توقعات السوق
بيتكوين
منطقة الدعم: 58,000 دولار
النقطة المحورية الرئيسية على المدى القصير: 61,000 دولار
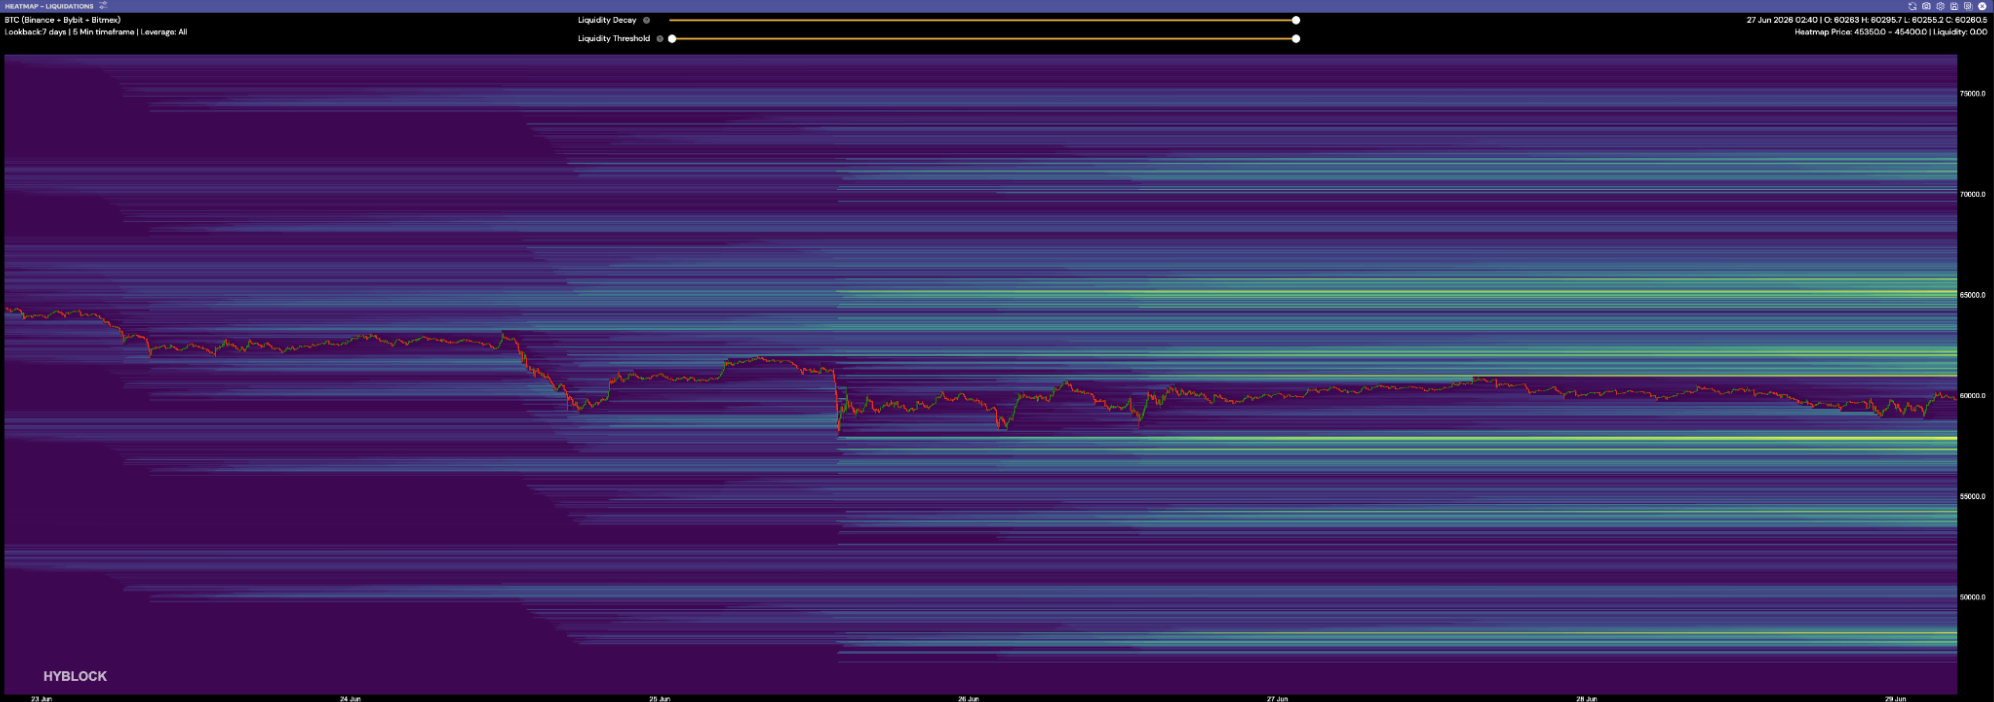
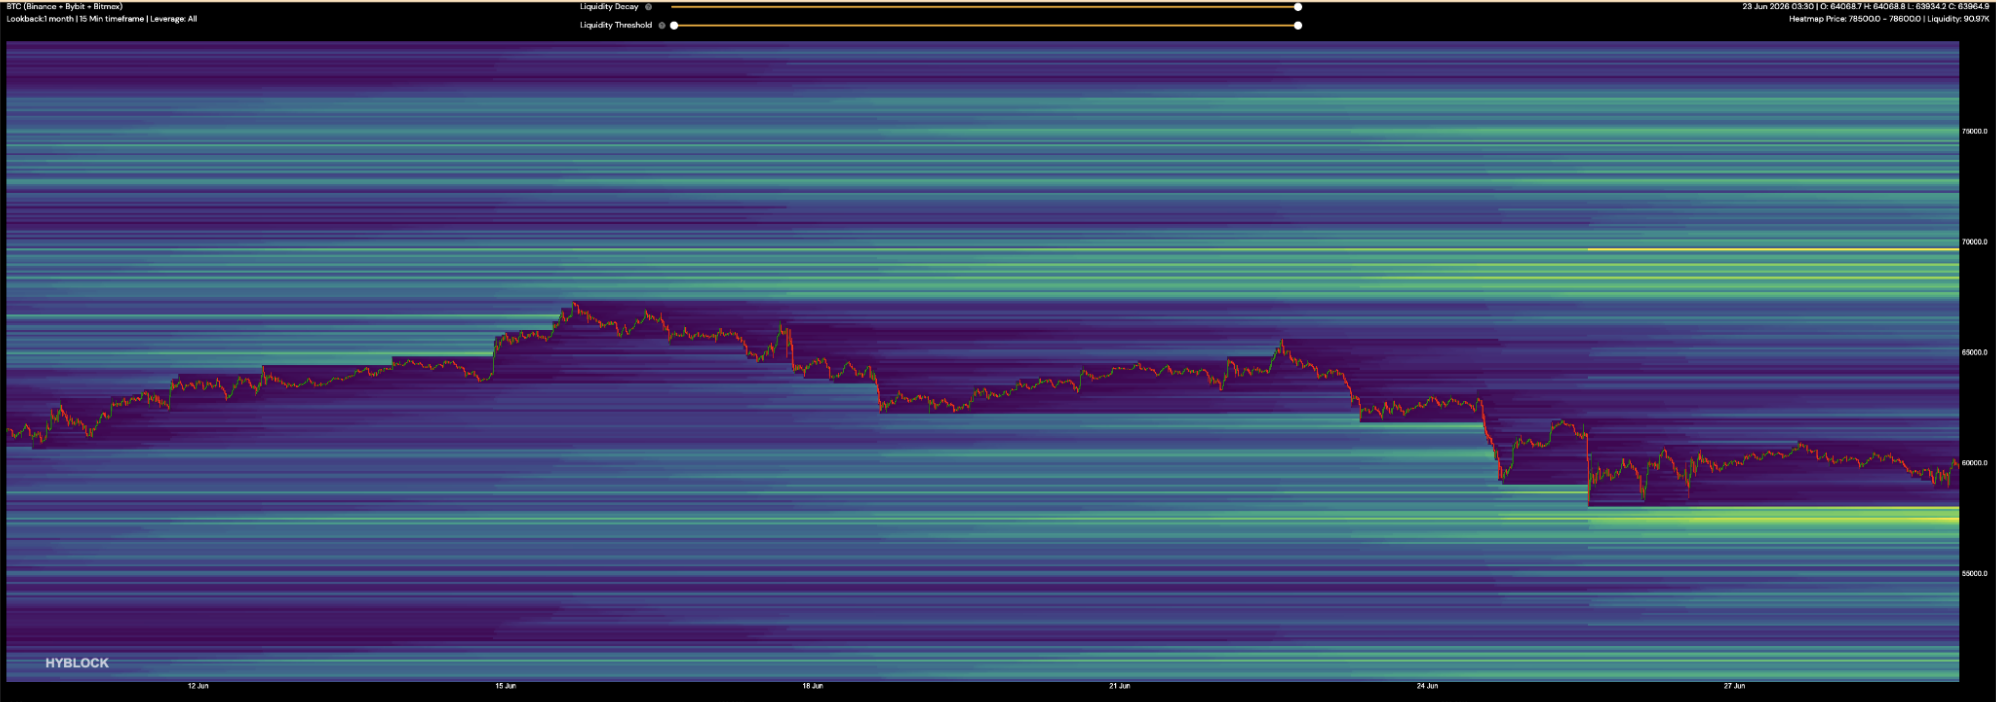
منطقة السيولة الصعودية: من 63,000 إلى 67,000 دولار
هدف السيولة الرئيسي في الاتجاه الصعودي: 67,000 دولار
منطقة المخاطرة: الفشل في استعادة مستوى 61,000 دولار
لا يزال بيتكوين هشًا، لكن الارتداد من مستوى 58,000 دولار كان مشجعًا.
يُظهر هذا الانتعاش وجود اهتمام حقيقي من المشترين عند الانخفاضات. ومع ذلك، يظل مستوى 61,000 دولار هو المستوى الرئيسي. يحتاج بيتكوين إلى استعادة مستوى 61,000 دولار والبقاء فوقه هذا الأسبوع لتأكيد قوته الهيكلية على المدى القصير.
إذا تم استعادة مستوى 61,000 دولار بشكل واضح، فإن التحرك المحتمل التالي هو تدفق السيولة نحو مستويات تتراوح بين 63,000 و67,000 دولار. تتجمع عمليات تصفية المراكز القصيرة في تلك المنطقة، لذا قد يكون التحرك سريعًا إذا تم تجاوز هذا المحور.
يتمثل الخطر الرئيسي في استمرار هيمنة الضغوط الكلية. لا يزال ضعف الذكاء الاصطناعي، وتدفقات صناديق الاستثمار المتداولة (ETF) إلى الخارج، وعمليات سحب العملات المستقرة، والتوقعات المتشددة بشأن بنك الاحتياطي الفيدرالي تعمل ضد بيتكوين. يقلل تخفيف التوتر بين الولايات المتحدة وإيران من خطر الصدمة النفطية الفورية، لكن الاتفاق لا يزال هشًا بعد الضربات التي وقعت خلال عطلة نهاية الأسبوع.
النهج المفضل هو التزام المرونة والصبر. تجنب مطاردة صفقات الشراء المبكرة طالما ظل الاتجاه على مدار 8 ساعات غير واضح. لن تتحقق أفضل نسبة مخاطرة إلى عائد إلا بعد استعادة مستوى 61,000 دولار بشكل واضح.
إيثيريوم
منطقة الدعم: الحد الأدنى للنطاق الحالي
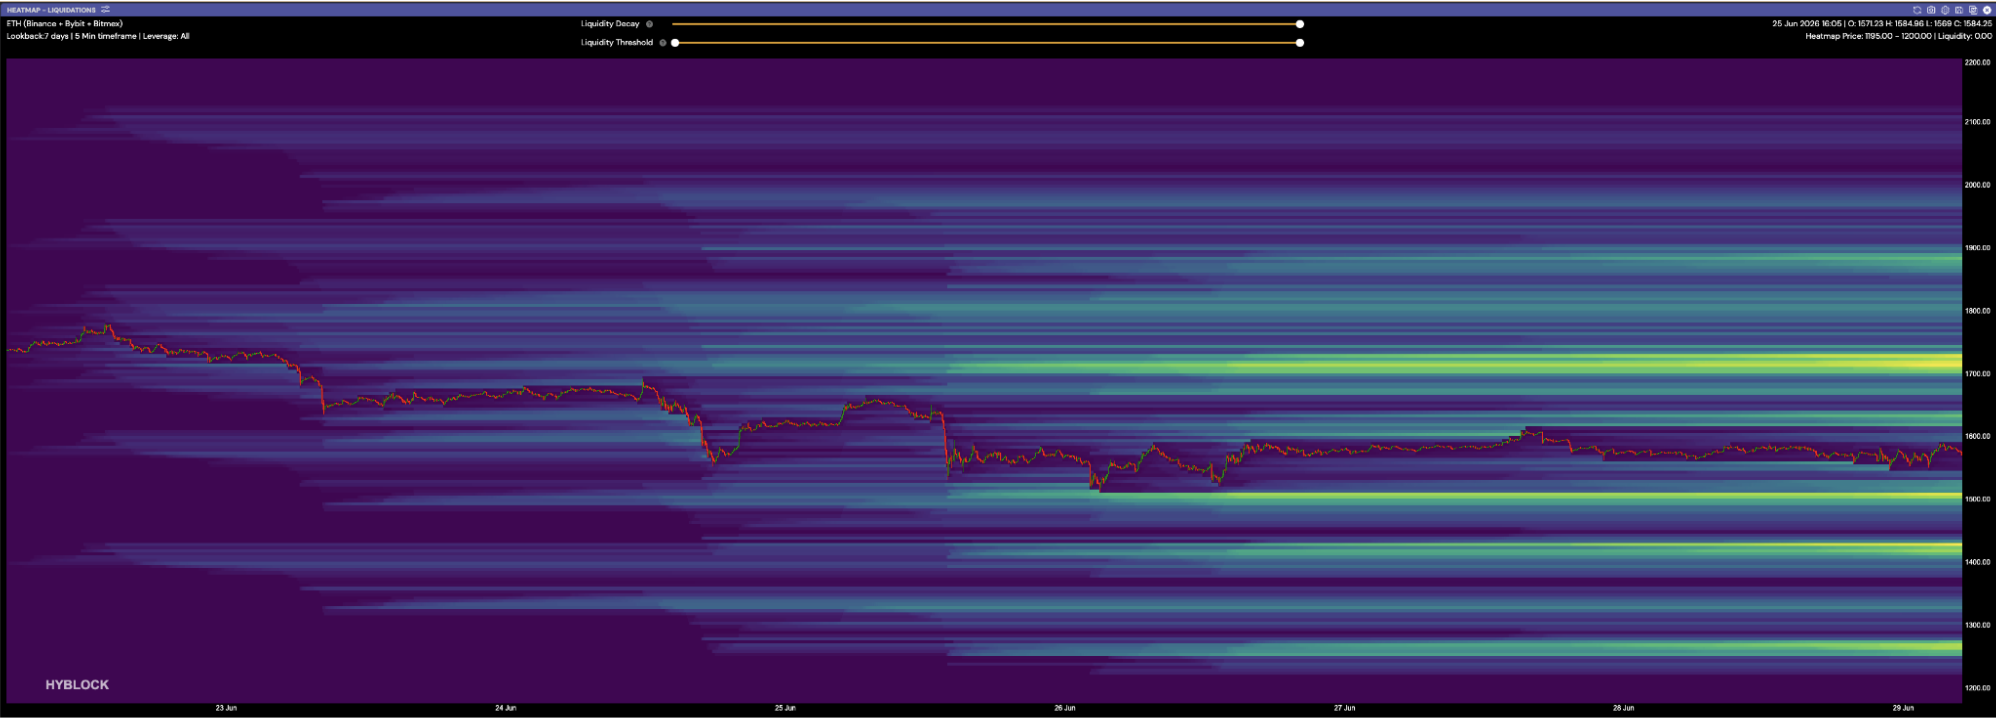
المستوى الرئيسي على المدى القصير: 1,850 دولار
الهدف الرئيسي للسيولة الصعودية: 2,150 دولار
لا يزال إيثيريوم أضعف من بيتكوين.
انخفضت حصة إيثيريوم السوقية إلى 9.3%، وانخفض مؤشر الخوف والجشع الخاص بإيثيريوم إلى 12. لا يزال نشاط الشبكة ضعيفًا للغاية، مع رسوم الغاز التي تقترب من 0.06 غوي، مما يؤكد أن الطلب على السلسلة لا يزال ضعيفًا.
كما تؤثر إعادة هيكلة مؤسسة إيثيريوم سلبًا على المعنويات. فقد قامت المؤسسة بتسريح 54 موظفًا، أي حوالي 20% من قوتها العاملة، كجزء من عملية إعادة التنظيم إلى خمس مجموعات مجالات: البروتوكول، والوصول، والمستخدم، والمجتمع، والمؤسسي.
قد تكون إعادة الهيكلة إيجابية على المدى الطويل إذا أدت إلى تحسين التنفيذ وتقليل الاعتماد على هيئة مركزية واحدة. ومع ذلك، على المدى القصير، تثير إعادة الهيكلة تساؤلات حول الحوكمة تتعلق بمن يحدد الأولويات، ومدى استقلالية الأبحاث الأساسية، وما إذا كان الداعمون المؤسسيون لخزانة الإيثريوم سيبدأون في تشكيل عمل البروتوكول بشكل أكثر وضوحًا.
كما يظل قانون CLARITY يمثل عاملًا مهمًا يلوح في الأفق. يمكن القول إن إيثيريوم هي واحدة من الأصول الأفضل وضعًا للاستفادة من إقرار القانون بسبب بنيتها التحتية للعقود الذكية، لكن الجدول الزمني لا يزال غير مؤكد. ويبدو التوقيع عليه في الأسابيع المقبلة أمرًا غير واقعي. أما الفترة الأكثر مصداقية فهي حول عطلة أغسطس، بافتراض ألا يتأخر التصويت في مجلس الشيوخ وعملية التوفيق أكثر من ذلك.
تحتاج ETH إلى استعادة مستوى 1,850 دولارًا والحفاظ عليه قبل أن تتحسن البنية قصيرة المدى. وحتى ذلك الحين، ينبغي النظر إلى إيثيريوم على أنها مرشحة لانتعاش تكتيكي ضمن اتجاه أوسع نطاقًا وأضعف.
العملات البديلة
يجب أن يظل التعرض للعملات البديلة انتقائيًا ومحدودًا.
لا تتمتع السوق بعد بظروف السيولة اللازمة لتناوب واسع النطاق بين العملات البديلة. يتقلص المعروض من العملات المستقرة، وتتسارع تدفقات الخروج من صناديق الاستثمار المتداولة (ETF) ومنتجات الاستثمار المتداولة (ETP)، ولا توفر إيثيريوم القيادة المطلوبة.
لا تزال هناك جيوب من القوة الهيكلية، خاصة في مجال الترميز، والبنية التحتية للأسواق الخاضعة للتنظيم، والائتمان على السلسلة، والتمويل اللا مركزي (DeFi) المؤسسي. ويشير كل من المشروع المشترك بين ICE و OKX، ومنشأة Kraken و Maple، واهتمام Kraken المحتمل بـ Aave، إلى هذا الاتجاه.
ومع ذلك، فهذه مواضيع تتعلق بهيكل السوق على المدى الطويل. وهي لا تعوض الضغط على المدى القريب الناجم عن ضعف السيولة وعدم اليقين على المستوى الكلي.
النهج الأفضل هو تجنب بيتا العملات البديلة بشكل عام والتركيز فقط على الأسماء التي تتمتع بمحفزات واضحة، أو زخم قوي للمنتج، أو صلة محددة ببنية السوق.
إخلاء مسؤولية: يعرض هذا المحتوى بيانات موضوعية للأسواق ولا يمثل نصيحة استثمارية.

Copyright © 2026 Rain Trading Limited