


النظرة الأسبوعية لأسواق الكريبتو - 22 يونيو 2026
استقرت أسواق الكريبتو بشكل عام، مع استيعاب المستثمرين لتوجه الاحتياطي الفيدرالي نحو إبقاء أسعار الفائدة مرتفعة لفترة أطول، إلى جانب تحسن الأوضاع الجيوسياسية رغم استمرار هشاشتها. أظهرت بيتكوين مرونة نسبية، إلا أن استمرار التدفقات الخارجة من صناديق ETF وضعف سيولة العملات المستقرة يحدان من قوة أي تعافٍ محتمل.

ملخص
كانت أسواق الكريبتو مستقرة بشكل عام الأسبوع الماضي، لكن السوق استوعبت إعادة التوجيه المتشددة من قبل بنك الاحتياطي الفيدرالي بشكل أفضل من المتوقع.
يبلغ إجمالي القيمة السوقية لسوق الكريبتو 2.19 تريليون دولار، بانخفاض بنسبة 0.9% عن الأسبوع الماضي. لا تزال أحجام التداول ضعيفة، حيث بلغ متوسط حجم التداول الأسبوعي حوالي 67 مليار دولار، أي أقل من المتوسط بنسبة 12%. وبلغ حجم تداول بيتكوين 24.7 مليار دولار، أي أقل من المتوسط بنسبة 18%، بينما بلغ حجم تداول إيثيريوم 11.1 مليار دولار، أي أقل من المتوسط بنسبة 13%.
أبقى بنك الاحتياطي الفيدرالي سعر الفائدة دون تغيير، محافظًا على النطاق المستهدف بين 3.5% و3.75%. ولم يكن هذا قرارًا متساهلًا. فقد عزز البيان والتوقعات الموقف الذي ينص على «فائدة أعلى لفترة أطول»، في حين أكد الاجتماع الأول لكيفن وارش بصفته رئيسًا لبنك الاحتياطي الفيدرالي التحول نحو توجيه مستقبلي أقل واعتماد أكبر على البيانات.
كما أن الوضع الجيوسياسي آخذ في التحسن، لكنه لا يزال هشًا. أسفرت المحادثات الأخيرة بين الولايات المتحدة وإيران في سويسرا عن خارطة طريق مدتها 60 يومًا للتوصل إلى اتفاق نهائي، مع التركيز على إبقاء مضيق هرمز مفتوحًا وإدارة بؤر التوتر الإقليمية. وهذا يقلل من مخاطر صدمة النفط، لكن التنفيذ يظل هو الاختبار الرئيسي.
لا تزال بيتكوين معرضة لإعادة تسعير أسعار الفائدة على المدى القصير، لكن رد الفعل كان أكثر مرونة مما كان متوقعًا. شهدت الأسهم الأمريكية موجة بيع حادة بعد قرار بنك الاحتياطي الفيدرالي، في حين كان انخفاض بيتكوين محدودًا نسبيًا.
لا تزال التدفقات الخارجة من صناديق الاستثمار المتداولة (ETF) تمثل المشكلة الرئيسية. فقد شهدت صناديق الاستثمار المتداولة في بيتكوين تدفقات خارجة بلغت حوالي 6 مليارات دولار منذ إعلان مؤشر أسعار المستهلكين (CPI) في مايو، مع تدفقات خارجة أخرى بلغت 142 مليون دولار خلال الأيام السبعة الماضية. وبدون عمليات شراء مؤسسية، يظل من الصعب الحفاظ على الارتفاعات.
تستمر المعنويات في التعافي. تحسن مؤشر الجشع والخوف لبيتكوين إلى 35% من 17% الأسبوع الماضي، بينما تحسن مؤشر إيثيريوم إلى 30% من 16%. وهذا يدعم وضعًا تكتيكيًا أكثر إيجابية، لكنه لا يؤكد بعد حدوث انعكاس دائم في الاتجاه.
السيناريو المفضل هو أن يمثل يوم الاثنين أعلى مستوى للأسبوع، يليه تراجع بطيء نحو أدنى مستوى في النطاق. وسيؤدي الاستقرار فوق مستوى 64.9 ألف دولار إلى إبطال هذا السيناريو، مما سيفتح الباب أمام انتعاش نحو قمة محلية جديدة عند حوالي 68.5 ألف دولار.
في مذكرة هذا الأسبوع
النظرة الكلية
أهم العوامل المؤثرة في السوق وأحداث الأسبوع الماضي
العناوين الرئيسية
العوامل الكلية الرئيسية للأسبوع المقبل
عمليات فتح الرموز البارزة
توقعات السوق
النظرة الكلية
لا تزال العوامل الكلية هي المحرك الرئيسي للعملات المشفرة.
كان الحدث الرئيسي الأسبوع الماضي هو الاجتماع الأول لكيفن وارش بصفته رئيسًا لمجلس الاحتياطي الفيدرالي. أبقى مجلس الاحتياطي الفيدرالي على سعر الفائدة دون تغيير، محافظًا على النطاق المستهدف بين 3.5% و3.75%، لكن نبرة البيان لم تكن متساهلة. شدد البيان على أن النشاط الاقتصادي لا يزال قويًا، وأن مستوى عدم اليقين مرتفع، وأن التضخم لا يزال أعلى من المستوى المستهدف، ويرجع ذلك جزئيًا إلى صدمات العرض المرتبطة بالطاقة.
عززت توقعات شهر يونيو رسالة «أسعار فائدة أعلى لفترة أطول». وتوقع متوسط سعر الفائدة على أموال الاحتياطي الفيدرالي بنهاية عام 2026 عند 3.8%، وبنهاية عام 2027 عند 3.6%. وهذا يبقي توقعات أسعار الفائدة الحقيقية تقييدية، ويظل يمثل عائقًا أمام الأصول الحساسة للسيولة مثل بيتكوين.
كما أوضح وارش أنه يفضل تقليل التنسيق المسبق من جانب الاحتياطي الفيدرالي والاعتماد بشكل أكبر على البيانات الفعلية. وهذا أمر مهم لأنه يقلل من حجم التوجيهات المستقبلية التي يمكن للسوق الاعتماد عليها. وفي الممارسة العملية، قد يعني ذلك مزيدًا من التقلبات حول البيانات الواردة وتصريحات الاحتياطي الفيدرالي.
أما بالنسبة لبيتكوين، فالصورة مختلطة. لا تزال توقعات ارتفاع سعر الفائدة الحقيقي سلبية على المدى القصير، لذا كان التفسير المتشدد الأولي منطقيًا. وفي الوقت نفسه، فإن استمرار التضخم، وعدم اليقين بشأن السياسة النقدية، واتجاه بنك الاحتياطي الفيدرالي الآن إلى إرسال إشارات أقل والتركيز أكثر على الاستجابة، كلها عوامل تواصل تعزيز الحجة النقدية لبيتكوين على المدى الطويل.
ما يبرز هو المرونة. كان رد فعل الأسهم الأمريكية ضعيفًا تجاه قرارات الاحتياطي الفيدرالي، حيث انخفض مؤشر S&P 500 بنحو 1.2% وانخفض مؤشر ناسداك بنحو 1.3%. وانخفضت بيتكوين بنحو 1.6%. وهذا ليس تحركًا قويًا للأسعار من الناحية المطلقة، لكنه أكثر مرونة مما كان متوقعًا بالنظر إلى التوجه المتشدد الجديد وانخفاض وضوح السياسة النقدية.
كما تحسنت الأوضاع الجيوسياسية، لكنها لا تزال هشة. أسفرت المحادثات الأخيرة بين الولايات المتحدة وإيران في سويسرا عن تقدم مشجع، حيث أشارت قطر وباكستان إلى خارطة طريق مدتها 60 يومًا للتوصل إلى اتفاق نهائي. ويبدو أن المناقشات تركز على إبقاء مضيق هرمز مفتوحًا، وإدارة الجبهة اللبنانية من خلال آلية لتفادي الصراع، وفتح الطريق لمزيد من المفاوضات حول القضايا النووية ورفع العقوبات.
بالنسبة للسوق، يعد هذا تطورًا إيجابيًا بحذر. فإذا تم الالتزام بخارطة الطريق، فإن ذلك سيقلل من خطر الصدمة النفطية الفورية ويزيل جزءًا من ضغوط التضخم التي كانت تثقل كاهل بيتكوين. ومع ذلك، فإن هذا ليس اتفاق سلام نهائيًا بعد. فالمحادثات الفنية لا تزال جارية، والتوترات مستمرة حول لبنان ومضيق هرمز، ولا تزال المعايير النووية بحاجة إلى التفاوض. وسيكون الاختبار الحقيقي الأول هو ما إذا كانت عملية خفض التصعيد الجديدة قادرة على منع تجدد التصعيد على الأرض.
هذا ليس وضعًا يدعو إلى التفاؤل المفرط، ولكنه ليس أيضًا وضعًا يدعو إلى الاستسلام. الإطار الأفضل هو تبني نظرة إيجابية بحذر. لا تزال العملات المشفرة بحاجة إلى تدفقات مؤسسية لتحقيق الاستقرار، لكن السوق يستوعب الأخبار الكلية السيئة بشكل أفضل مما كان عليه الحال في أوائل يونيو.
أهم العوامل المؤثرة في السوق وأحداث الأسبوع الماضي
بيانات السوق والتدفقات
القيمة السوقية لسوق الكريبتو: 2.19 تريليون دولار، بانخفاض 0.9% مقارنة بالأسبوع السابق
متوسط حجم التداول الأسبوعي: 67 مليار دولار، أي أقل من المتوسط بنسبة 12%
حجم التداول الأسبوعي لبيتكوين: 24.7 مليار دولار، أي أقل من المتوسط بنسبة 18%
حجم التداول الأسبوعي لإيثيريوم: 11.1 مليار دولار، أي أقل من المتوسط بنسبة 13%
رسوم شبكة إيثيريوم: 0.12 غوي
كانت أسواق الكريبتو مستقرة في الغالب الأسبوع الماضي، وظل حجم التداول منخفضًا.
ويشير انخفاض حجم التداول إلى أن السوق لم تعد بعد إلى مرحلة التراكم القوي. ومع ذلك، فإن حقيقة أن العملات المشفرة صمدت بشكل معقول بعد إعادة الضبط المتشددة من قبل بنك الاحتياطي الفيدرالي أمر مشجع. يبدو السوق هشًا، لكنه أقل هشاشة مما كان عليه في وقت سابق من هذا الشهر.
الهيمنة والتناوب
هيمنة بيتكوين: 58.4%، بانخفاض 0.4 نقطة مئوية مقارنة بالأسبوع الماضي
هيمنة إيثيريوم: 9.5%، بارتفاع 0.3 نقطة مئوية مقارنة بالأسبوع الماضي
لا تزال بيتكوين هي الخيار المفضل في حالة الرغبة في الاستثمار في العملات المشفرة.
تحسنت هيمنة إيثيريوم بشكل طفيف، لكن ليس بما يكفي لتأكيد حدوث دوران واسع النطاق في العملات البديلة. لا تزال الظروف تفضل بيتكوين على العملات البديلة، في حين ينبغي للمتداولين إبقاء انكشافهم الإجمالي محدودًا حتى تتحسن التدفقات.
العملات المستقرة والسيولة
القيمة السوقية لـUSDT: بلغت 186.4 مليار دولار، بانخفاض 0.05% مقارنة بالأسبوع الماضي
حجم تداول USDT: بلغ 57.7 مليار دولار، أي أقل من المتوسط بنسبة 11%
القيمة السوقية لـUSDC: بلغت 74.7 مليار دولار، دون تغيير مقارنة بالأسبوع الماضي
حجم تداول USDC: بلغ 8.4 مليار دولار، أي أقل من المتوسط بنسبة 22%
مؤشر إصدار العملات المستقرة: الشريحة المئوية 41
حجم عمليات تحويل العملات المستقرة إلى العملات التقليدية خلال 30 يومًا: 4.5 مليار دولار
لا تزال سيولة العملات المستقرة ضعيفة، لكن الصورة أقل سلبية مما كانت عليه في أوائل يونيو.
عاد مؤشر الإصدار إلى المستوى المحايد، وهو ما يمثل تحسنًا. ومع ذلك، لا يزال حجم عمليات تحويل العملات المستقرة إلى العملات التقليدية خلال 30 يومًا كبيرًا، كما أن أحجام تداول العملات المستقرة لا تزال أقل من المتوسط. ويتطلب الانتعاش الأقوى للسوق توقف انكماش المعروض من العملات المستقرة، ثم عودته للنمو في نهاية المطاف.
صناديق الاستثمار المتداولة والتدفقات المؤسسية
لا تزال التدفقات الخارجة من صناديق الاستثمار المتداولة في بيتكوين تلقي بظلالها على السوق.
شهدت صناديق الاستثمار المتداولة في بيتكوين تدفقات خارجة بقيمة 142 مليون دولار خلال الأيام السبعة الماضية، مقارنة بـ4.3 مليارات دولار خلال الثلاثين يومًا السابقة. منذ إعلان مؤشر أسعار المستهلكين لشهر مايو، شهدت صناديق الاستثمار المتداولة في بيتكوين تدفقات خارجة بنحو 6 مليارات دولار، بما في ذلك حوالي 400 مليون دولار منذ إعلان مؤشر أسعار المستهلكين في 10 يونيو.
وهذا يفسر سبب صعوبة تعافي بيتكوين. فبدون عمليات الشراء المؤسسية، يصعب الحفاظ على الانتعاشات الفنية.
كما تظل تدفقات صناديق الاستثمار المتداولة الخاصة بإيثيريوم ضعيفة أيضًا. شهدت صناديق إيثيريوم تدفقات خارجة بقيمة 14 مليون دولار خلال الأيام السبعة الماضية و571 مليون دولار خلال الثلاثين يومًا السابقة. وهذا يعزز الرأي القائل إن إيثيريوم لم تبنِ بعد حجة قوية تدعم قوتها النسبية.
الصورة الفنية
تبدو المؤشرات الفنية قصيرة المدى لبيتكوين إيجابية بشكل متواضع، لكنها ليست قوية بما يكفي بمفردها.
مؤشر القوة النسبية (RSI) لبيتكوين: 39%
مؤشر ستوكاستيك: 50%
الاتجاه الحالي: هبوطي دون مستوى 66,788 دولارًا
المستوى المرجعي الرئيسي للاتجاه الصعودي أو الهبوطي على المدى القصير: 63,625 دولارًا
المستوى الرئيسي للاتجاه الصعودي أو الهبوطي: 70,523 دولارًا
وهذا يدعم سيناريو انتعاش تكتيكي، ولكن فقط في حالة تحسن التدفقات. وبدون تدفقات إلى صناديق الاستثمار المتداولة أو سيولة أقوى للعملات المستقرة، تظل موجات الارتفاع عرضة للتراجع.
المزاج السوقي
مؤشر الجشع والخوف لبيتكوين: 35%، ارتفاعًا من 17% الأسبوع الماضي
مؤشر الجشع والخوف لإيثيريوم: 30%، ارتفاعًا من 16% الأسبوع الماضي
تستمر المعنويات في التعافي من مستويات الذعر. وهذا يدعم حدوث ارتداد تكتيكي، ولكنه لا يمثل انعكاسًا مؤكدًا للاتجاه بعد.
العناوين الرئيسية
تزايد الضغوط على قيادة مؤسسة إيثيريوم
فقدت مؤسسة إيثيريوم مديرها التنفيذي المشارك الثاني في غضون أربعة أشهر. استقالت هسياو وي وانغ في 18 يونيو بعد إجازة طويلة، وذلك عقب استقالة توماش ستانزاك في وقت سابق من هذا العام.
ويعد توقيت هذا الحدث حساسًا لأن المساهم السابق في مؤسسة إيثيريوم، ترينت فان إيبس، حذر من أن إيثيريوم قد تواجه مشكلة تمويل متفاقمة ببطء خلال الأشهر الثلاثة إلى التسعة المقبلة. ويقدر أن الحفاظ على فرق العملاء الأساسية وتنسيق البروتوكول يتطلب حوالي 30 مليون دولار سنويًا.
ولا يتعلق القلق بمخاطر فورية تتعلق بالبروتوكول، بل بعدم اليقين بشأن الحوكمة والتمويل. وبحسب ما ورد، غادر ما لا يقل عن تسعة من كبار المساهمين مؤسسة إيثيريوم في عام 2026، ولم يتم بعد إيجاد بديل لبرنامج حوافز العملاء الذي انتهت صلاحيته في أبريل.
بالنسبة لإيثيريوم، يضيف هذا إلى الصورة النسبية الضعيفة بالفعل. وقد تحسنت ETH بشكل طفيف، لكن المخاوف المتعلقة بالقيادة والتمويل ونشاط الشبكة لا تزال تشكل عائقًا.
تخطط CME لمقاضاة لجنة تداول السلع الآجلة بشأن الموافقة على العقود الآجلة الدائمة
قال تيرينس دافي، الرئيس التنفيذي لمجموعة CME، إن منصة تداول السلع الآجلة تعتزم رفع دعوى قضائية ضد لجنة تداول السلع الآجلة (CFTC) بعد أن وافقت الهيئة التنظيمية على منتج العقود الآجلة الدائمة لشركة Kalshi.
تدفع CME بأن المنتج لا يستوفي تعريف قانون دود-فرانك لعقد العقود الآجلة، وينبغي بدلًا من ذلك معاملته كصفقة مبادلة. كما ذكرت المنصة أنها بحاجة إلى مزيد من الوضوح التنظيمي قبل النظر في طرح منتجات العقود الآجلة الدائمة الخاصة بها.
وهذا أمر مهم لأن العقود الآجلة الدائمة تعد واحدة من أهم الهياكل السوقية الأصلية لسوق الكريبتو. وإذا انتقلت المنصات الخاضعة للإطار الرقابي الأمريكي في نهاية المطاف إلى العقود الآجلة الدائمة، فقد يكون ذلك محفزًا مؤسسيًا كبيرًا. وفي الوقت الحالي، يُظهر هذا النزاع أن الإطار التنظيمي لا يزال غير مستقر.
فيديليتي تدخل سباق احتياطيات العملات المستقرة
أطلقت فيديليتي صندوق «فيديليتي ريزيرفز ديجيتال» (Fidelity Reserves Digital Fund) في 17 يونيو، وهو صندوق سوق مال مصمم لإدارة أصول الاحتياطي لمصدري العملات المستقرة وفقًا لمتطلبات الاحتياطي المنصوص عليها في قانون «جينيوس» (GENIUS Act).
يستثمر الصندوق في سندات الخزانة الأمريكية قصيرة الأجل، والنقد، وعمليات إعادة الشراء لليلة واحدة. وتأتي هذه الخطوة في أعقاب طرح منتج مماثل من قبل شركة «ستيت ستريت».
ويعد هذا الأمر إيجابيًا من الناحية الهيكلية للعملات المستقرة. حيث تستعد شركات إدارة الأصول الكبرى لاعتماد العملات المستقرة على المستوى المؤسسي، وأصبحت إدارة الاحتياطيات سوقًا مؤسسية تنافسية. ولا تزال سوق العملات المستقرة تبلغ قيمتها حوالي 320 مليار دولار، مع توقعات بعض خبراء القطاع بنمو أكبر بكثير بحلول عام 2030 إذا استمر اعتمادها.
العقود الدائمة قبل الطرح العام الأولي تكتسب زخمًا
تظل «هايبرليكويد» واحدة من أهم القصص المتعلقة بالبنية الأصلية لسوق الكريبتو.
قبل الاكتتاب العام الأخير لشركة سبيس إكس (SpaceX)، سجل عقد SPCX الدائم المرتبط بشركة سبيس إكس والمتداول على منصة هايبرليكويد حجم تداول تجاوز 1.3 مليار دولار في غضون 24 ساعة. تشير التقديرات إلى أن السوق الأوسع نطاقًا للعقود الدائمة قبل الاكتتاب العام على منصة هايبرليكويد يبلغ حجم العقود المفتوحة فيها حاليًا حوالي 291 مليون دولار، ويبلغ حجم التداول التراكمي منذ إطلاقها حوالي 6 مليارات دولار.
وهذا أمر مهم لأنه يوضح أن منصات التداول على السلسلة أصبحت محركات حقيقية لاكتشاف أسعار الأصول التي إما أن الأسواق التقليدية تقيد تداولها بشدة أو لا تحدد أسعارها بشكل مستمر.
لا يغير هذا من الوضع الكلي لبيتكوين على المدى القريب، لكنه إشارة قوية على أن بنية سوق الكريبتو تواصل الابتكار حتى في ظل استمرار ضعف السيولة بشكل عام.
العوامل الكلية الرئيسية للأسبوع المقبل
الثلاثاء، 23 يونيو: مؤشر مديري المشتريات الصناعي من S&P Global
سيكون مؤشر مديري المشتريات التصنيعي مهمًا لأن السوق يحاول تقييم ما إذا كانت أسعار الفائدة التقييدية قد بدأت تؤثر على النشاط.
وستدعم القراءة الأقوى موقف بنك الاحتياطي الفيدرالي المتمثل في إبقاء أسعار الفائدة مرتفعة لفترة أطول، وقد تضغط على بيتكوين. أما القراءة الأضعف فستدعم فكرة أن النمو آخذ في التباطؤ، مما قد يساعد السوق على تسعير مسار أكثر مرونة للسياسة النقدية.
الثلاثاء، 23 يونيو: مؤشر مديري المشتريات لقطاع الخدمات من S&P Global
يعد مؤشر مديري المشتريات لقطاع الخدمات هو الأهم بين المؤشرين اللذين سيتم إصدارهما، لأن تضخم الخدمات لا يزال يمثل جوهر مشكلة التضخم التي يواجهها الاحتياطي الفيدرالي.
وإذا ظل نشاط قطاع الخدمات قويًا، فقد يستمر السوق في تسعير سياسة تقييدية من جانب بنك الاحتياطي الفيدرالي. أما إذا جاءت القراءة أضعف، فستكون أكثر دعمًا للأصول المحفوفة بالمخاطر وبيتكوين.
الخميس، 25 يونيو: مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي على أساس شهري وسنوي
يُعد مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (PCE) أهم البيانات الأمريكية التي ستصدر هذا الأسبوع.
وهو مقياس التضخم المفضل لدى بنك الاحتياطي الفيدرالي، وسيكون أول اختبار رئيسي بعد الاجتماع الأول المتشدد لوارش. ومن شأن صدور قراءة مرتفعة أن يعزز الرؤية القائلة إن أسعار الفائدة ستظل مرتفعة لفترة أطول، ويبقي الضغط على بيتكوين. أما القراءة الأقل قوة فستساعد على استقرار توقعات السيولة ودعم محاولة الانتعاش.
عمليات فتح الرموز البارزة، من 22 يونيو إلى 28 يونيو
Humanity Protocol، H
تاريخ فتح القفل: الخميس، 25 يونيو
القيمة التقريبية: 54.8 مليون دولار
تأثير العرض: 9.41% من العرض المتداول
هذه هي أكبر عملية فتح قفل من حيث القيمة الدولارية خلال الأسبوع، ولها تأثير ملموس على العرض.
Sahara AI، SAHARA
تاريخ فتح القفل: الجمعة، 26 يونيو
القيمة التقريبية: 14.8 مليون دولار
تأثير العرض: 30.10% من العرض المتداول
تأثير العرض كبير ويجب مراقبته عن كثب.
MegaETH، MEGA
تاريخ فتح القفل: الثلاثاء، 23 يونيو
القيمة التقريبية: 13.5 مليون دولار
تأثير العرض: 32.83% من العرض المتداول
هذه واحدة من أكبر عمليات تخفيف العرض لهذا الأسبوع.
Plasma، XPL
تاريخ فتح القفل: الخميس، 25 يونيو
القيمة التقريبية: 10.4 مليون دولار
تأثير العرض: 3.56% من العرض المتداول
القيمة بالدولار مهمة، لكن تأثير العرض يمكن التحكم فيه بشكل أفضل مقارنة بعمليات فتح القفل الكبيرة الأخرى.
Newton Protocol، NEWT
تاريخ فتح القفل: الأربعاء، 24 يونيو
القيمة التقريبية: 7.6 مليون دولار
تأثير العرض: 37.22% من العرض المتداول
يُعد هذا فتح قفل ذا تأثير كبير جدًا على العرض، ويجب متابعته عن كثب.
MultiBank Group، MBG
تاريخ فتح القفل: الاثنين، 22 يونيو
القيمة التقريبية: 6 ملايين دولار
تأثير العرض: 7.49% من العرض المتداول
القيمة بالدولار أقل، لكن التأثير على العرض لا يزال ملموسًا في بيئة تتسم بانخفاض السيولة.
توقعات السوق
بيتكوين
منطقة الدعم: الحد الأدنى للنطاق الحالي
المستوى الرئيسي على المدى القصير: 64.9 ألف دولار
هدف الانتعاش المحلي: 68.5 ألف دولار
المستوى الرئيسي للاتجاه الصعودي أو الهبوطي: 70.5 ألف دولار
منطقة السيولة الصعودية الرئيسية: من 79 ألف دولار إلى 80 ألف دولار
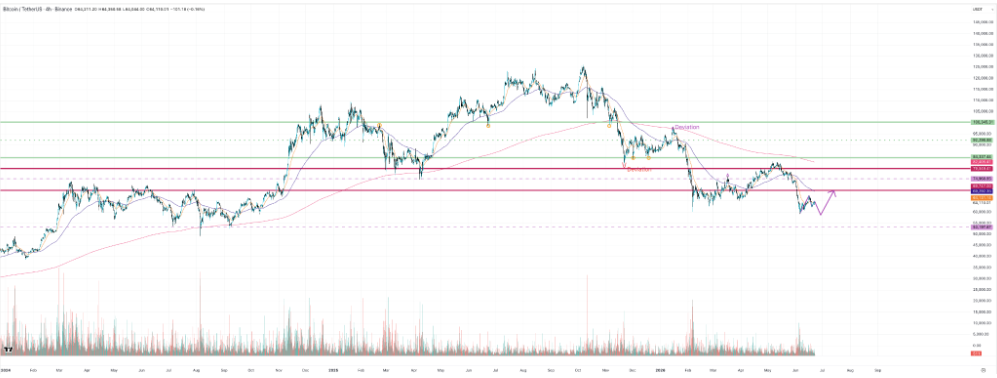
لا تزال بيتكوين هشة، ولا يظهر السوق حتى الآن أدلة كافية على حدوث انتعاش مستدام.
إن إعادة ضبط الرافعة المالية لمراكز البيع على المكشوف تقلل في الواقع من احتمالية حدوث انتعاش مدفوع بضغط البيع على المكشوف. ولو كان السوق يشهد بالفعل حجمًا كبيرًا من مراكز البيع على المكشوف ذات الرافعة المالية، لكان التوقع الأكثر وضوحًا هو حدوث ارتفاع انتعاشي مدفوع بإغلاق هذه المراكز. وهذا ليس ما نراه اليوم.
يقع السوق حاليًا بين منطقتين من السيولة. يشير انخفاض حجم التداول، وضعف تدفقات صناديق الاستثمار المتداولة، واستمرار عمليات تحويل العملات المستقرة إلى العملات التقليدية إلى مزيد من الضعف نحو المستويات المنخفضة بدلًا من استمرار صعود واضح.
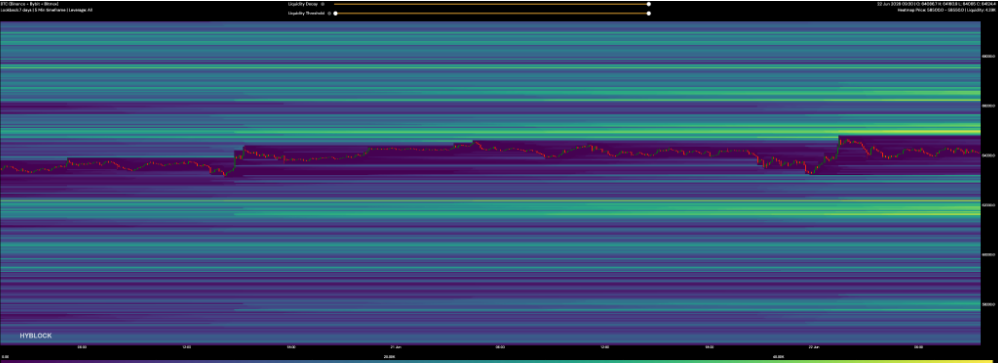
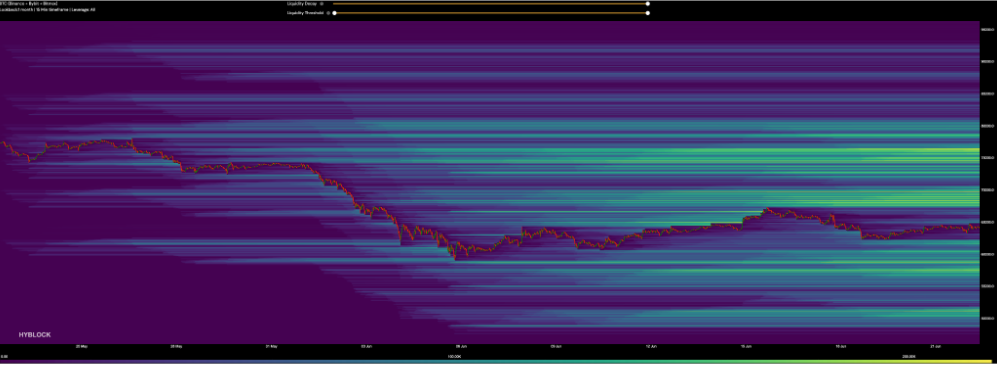
السيناريو المفضل هو أن يمثل يوم الاثنين أعلى مستوى لهذا الأسبوع، يليه تحرك تدريجي للعودة نحو أدنى مستوى في النطاق.
مستوى إبطال التوقعات هو 64.9 ألف دولار. ومن شأن الاستقرار فوق هذا المستوى أن يحسن الوضع على المدى القصير ويفتح الباب أمام انتعاش نحو قمة محلية جديدة عند حوالي 68.5 ألف دولار.
إيثيريوم
منطقة الدعم: الحد الأدنى للنطاق الحالي
المستوى الرئيسي على المدى القصير: 1,850 دولارًا
الهدف الرئيسي للسيولة الصعودية: 2,150 دولارًا
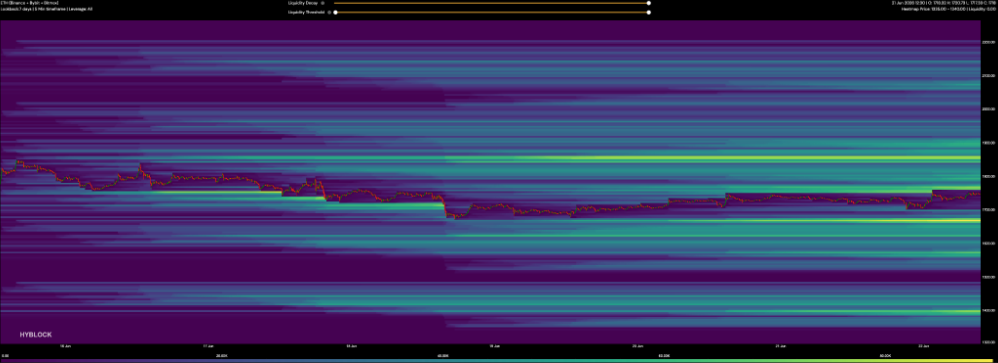
لا تزال إيثيريوم أضعف من بيتكوين.
تحسنت هيمنة إيثيريوم قليلًا لتصل إلى 9.5%، لكن الوضع العام لا يزال صعبًا. لا يزال استخدام الشبكة ضعيفًا، وتستمر التدفقات الخارجة من صناديق الاستثمار المتداولة، كما تضيف العناوين الرئيسية المتعلقة بمؤسسة إيثيريوم مزيدًا من عدم اليقين بشأن الحوكمة والتمويل.
تحتاج إيثيريوم إلى استعادة مستوى 1,850 دولارًا والحفاظ عليه قبل أن تتحسن البنية قصيرة المدى. وحتى ذلك الحين، ينبغي النظر إلى هذا التحرك على أنه انتعاش تكتيكي ضمن اتجاه عام أضعف.
يظل الهدف الصعودي الأكبر عند 2,150 دولارًا، لكن إيثيريوم تحتاج إلى قوة نسبية أكبر، وتدفقات أفضل من صناديق الاستثمار المتداولة، ونشاط أقوى للشبكة قبل أن يصبح هذا الهدف واقعيًا.
العملات البديلة
يجب أن يظل الانكشاف على العملات البديلة انتقائيًا ومحدودًا.
لا يُظهر السوق حتى الآن ظروف السيولة اللازمة لتناوب واسع النطاق بين العملات البديلة. لا تزال سيولة العملات المستقرة ضعيفة، وتدفقات صناديق الاستثمار المتداولة سلبية، ولم تُظهر إيثيريوم قيادة كافية.
ومع ذلك، لا تزال هناك جيوب من القوة. وتظل العقود الدائمة قبل الاكتتاب العام الأولي، والترميز الرقمي، والبنية التحتية للعملات المستقرة، وهيكل السوق الخاضع للتنظيم من أكثر الموضوعات إثارة للاهتمام.
النهج الأفضل هو التركيز فقط على الأصول التي تتمتع بمحفزات واضحة، أو زخم قوي للمنتج، أو هيكل سوقي محدد. ولا يزال التعرض واسع النطاق لتحركات سوق العملات البديلة يبدو سابقًا لأوانه.
إخلاء مسؤولية: يعرض هذا المحتوى بيانات موضوعية للأسواق ولا يمثل نصيحة استثمارية.

Copyright © 2026 Rain Trading Limited