



الملخص
شهدت أسواق العملات المشفرة أحد أدنى أسابيعها من حيث حجم التداول منذ شهر يوليو، حيث كان إجمالي النشاط أقل بكثير من المتوسط، على الرغم من ارتفاع القيمة السوقية بنسبة 4% لتصل إلى 3.1 تريليون دولار أمريكي. في وقت مبكر من الأسبوع، استمر انخفاض السيولة وضعف المشاركة في الضغط على هيكل السوق. تفاقم الوضع هذا الصباح عندما أدى الارتفاع الحاد في عائدات السندات الحكومية اليابانية إلى تحفيز موجة عالمية من النفور من المخاطر (Risk-Off)، مما تسبب في انخفاض سعر البيتكوين من 91,400 دولار أمريكي إلى 85,600 دولار أمريكي. وفي الوقت نفسه، عادت حالة من عدم اليقين المحيطة باحتياطيات العملات المستقرة بعد أن خفضت وكالة S&P Global Ratings تصنيف عملة USDT، مسلطة الضوء على زيادة تعرضها للأصول ذات المخاطر الأعلى والمخاوف المستمرة بشأن الشفافية.
لا يزال الاقتصاد الكلي هو المؤثر المهيمن. تستمر أسواق العقود الآجلة في تسعير احتمالية تتراوح بين 80% و 85% لخفض سعر الفائدة في ديسمبر، وتشير تعليقات مسؤولي الاحتياطي الفيدرالي إلى أن سياستهم لا تزال مقيدة وقد تتطلب التخفيف. مع توفر بيانات رسمية محدودة، ستلعب الإصدارات القادمة لمؤشر ISM التصنيعي وISM الخدمي وتضخم نفقات الاستهلاك الشخصي الأساسية (Core PCE) دوراً مهماً في تشكيل التوقعات.
لا تزال البيتكوين تواجه مبيعات من الحائزين على المدى الطويل واستردادات (Redemptions) صناديق المؤشرات المتداولة (ETF). المستويات الرئيسية للمراقبة على المدى القصير هي 90,000 دولار أمريكي، و 91,500 دولار أمريكي، و 93,000 دولار أمريكي. استعادة هذه المستويات ستكون علامة مبكرة على التعافي. لا تزال الإيثيريوم تعتمد على اتجاه البيتكوين وتتخلف عنها، مع كون 3,000 دولار أمريكي هي نقطة الارتكاز (Pivot) الرئيسية على المدى القصير.
تظل العملات البديلة (Altcoins) انتقائية بدلاً من أن تكون شاملة، حيث تظهر بعض الأصول الرئيسية فقط مثل سولانا وXRP قوة نسبية. تعتبر تدفقات العملات المستقرة بناءة، على الرغم من أن المعنويات تتأثر الآن بالنقاش المتجدد حول جودة احتياطيات USDT.
من منظور استراتيجي، لا تزال البيئة تُفضل الحذر. يظل التراكم الواعي بالاتجاه (Trend-aware accumulation) أكثر فعالية من الشراء الميكانيكي عند الانخفاض (mechanical dip buying). يبلغ المتوسط المتحرك الأسي لـ 50 يوماً (50-day EMA) للبيتكوين حوالي 99,250 دولار أمريكي. مع بقاء السعر دون هذا المستوى، يشير نهج متوسط التكلفة بالدولار الواعي بالاتجاه (trend-aware DCA) إلى الصبر حتى يكون هناك استعادة واضحة مدعومة بحجم التداول.
في مذكرة هذا الأسبوع
الاقتصاد الكلي
محركات السوق والأحداث، الأسبوع الماضي
العوامل الاقتصادية الرئيسية المؤثرة في الأسبوع المقبل
توقعات السوق
1. الاقتصاد الكلي
الاقتصاد الكلي لا يزال تحت السيطرة
تستمر الأصول المشفرة في التصرف كأصول اقتصادية كلية ذات معامل بيتا (Beta) مرتفع. أدى الإغلاق الحكومي إلى تأخير البيانات الرسمية الرئيسية، مما أجبر الاحتياطي الفيدرالي على الاعتماد على الاستطلاعات الخاصة ومؤشرات التردد العالي. تشير مقاييس التضخم الخاصة وبيانات أسعار المنتجين إلى احتواء الضغوط. ضعف ثقة المستهلك ومبيعات التجزئة، مما يشير إلى طلب أكثر ليونة دون إظهار انهيار.
تتوافق هذه البيئة مع سردية الاقتصاد على شكل حرف K. تستمر مجموعات الدخل الأعلى في الاستفادة من مكاسب الأصول والإنتاجية التي يقودها الذكاء الاصطناعي، بينما تواجه شرائح الدخل الأدنى استقراراً أضعف في الدخل. يساعد هذا التفاوت في تفسير سبب تخلف الأصول المشفرة عن الأسهم على الرغم من تحسن السيولة العالمية.
خفض سعر الفائدة أو إيقافها مؤقتًا
تسعر العقود الآجلة الآن احتمالية تتراوح بين 80% و 85% لخفض سعر الفائدة بمقدار 25 نقطة أساس في اجتماع اللجنة الفيدرالية للسوق المفتوحة المقرر عقده في 9-10 ديسمبر. أشار كل من جون ويليامز وكريستوفر والر إلى أن السياسة تظل مقيدة وأن خفضاً مناسب إذا استمرت مؤشرات العمل في الضعف. ستضطر اللجنة إلى اتخاذ القرار برؤية محدودة بسبب نقص بيانات التضخم والتوظيف.
إن تأكيد الخفض مقترناً بمؤشرات طلب أكثر ليونة سيدعم تجدد الشهية للمخاطر. في حين أن الموقف الأكثر حذراً سيعزز النمط الحالي للمشاركة الانتقائية والسيولة الضعيفة.
2. محركات السوق والأحداث، الأسبوع الماضي، من 17 إلى 23 نوفمبر
تحركات الأسعار
ارتفعت القيمة السوقية للأصول المشفرة بنسبة 4% لتصل إلى 3.1 تريليون دولار أمريكي. انخفضت الأحجام الأسبوعية إلى 127 مليار دولار أمريكي، أي حوالي 32% أقل من المتوسط.
بلغت أحجام تداول البيتكوين 59.9 مليار دولار أمريكي، بانخفاض 31%.
بلغت أحجام تداول الإيثيريوم 21.1 مليار دولار أمريكي، بانخفاض 43%.
انخفضت رسوم شبكة الإيثيريوم إلى 0.05 Gwei، مما يشير إلى نشاط منخفض للغاية.
رفض البيتكوين المقاومة بالقرب من 92000 دولار أمريكي.
مؤشر القوة النسبية (RSI) كان 40%.
مؤشر ستوكاستيك (Stochastics) كان 38%.
المسافة إلى انعكاس الاتجاه كانت 12.7%.
نقطة الارتكاز على المدى القصير هي الآن 90,000 دولار أمريكي.
ظل الإيثريوم في اتجاه هبوطي.
مؤشر القوة النسبية (RSI) كان 41%.
مؤشر ستوكاستيك (Stochastics) كان 38%.
المسافة إلى انعكاس الاتجاه كانت 17.6%.
نقطة الارتكاز على المدى القصير هي الآن 3,000 دولار أمريكي.
التواصل بين الاقتصاد الكلي والبنك المركزي
أكد جون ويليامز أن السياسة لا تزال مقيدة.
أظهر كريستوفر والر انفتاحاً على التخفيف.
ضعفت مبيعات التجزئة وثقة المستهلك.
تراجع تضخم أسعار المنتجين.
التدفقات والتمركز
بلغ معدل التمويل للبيتكوين 4.3%.
بلغت الفائدة المفتوحة للبيتكوين 29.7 مليار دولار أمريكي، بانخفاض 1.1 مليار دولار أمريكي.
بلغ معدل التمويل للإيثيريوم 20.4%.
بلغت الفائدة المفتوحة للإيثيريوم كانت 16.2 مليار دولار أمريكي، بزيادة 0.9 مليار دولار أمريكي.
مقاييس الهيمنة
هيمنة البيتكوين كانت 58.6%.
هيمنة الإيثيريوم كانت 11.8%.
المنتجات المتداولة في البورصة
شهدت صناديق البيتكوين المتداولة (ETFs) تدفقات داخلة قدرها 70 مليون دولار أمريكي في 7 أيام، والتي لا تزال تمثل ثاني أسوأ شهر لتدفقات ETF الخاصة بالبيتكوين مع 3.5 مليار دولار أمريكي من صافي المبيعات.
شهدت صناديق الإيثيريوم المتداولة تدفقات داخلة قدرها 314 مليون دولار أمريكي في 7 أيام، بما في ذلك 5 جلسات إيجابية متتالية.
العملات المستقرة
القيمة السوقية لـ USDT بلغت 184.6 مليار دولار أمريكي، بزيادة 0.11%.
القيمة السوقية لـ USDC بلغت 76.6 مليار دولار أمريكي، بزيادة 3.7%.
بلغ إجمالي صافي التدفقات الداخلة للعملات المستقرة الأسبوعي 2.9 مليار دولار أمريكي.
العناوين الرئيسية
بولي ماركت تؤمن مسارًا منظمًا للعودة إلى الولايات المتحدة
حصلت منصة "بولي ماركت" (Polymarket) على موافقة لتشغيل أسواق تنبؤ متوافقة مع القوانين في الولايات المتحدة، وذلك من خلال شراكة مع كيان مرخص من لجنة تداول السلع الآجلة (CFTC). وتُمثل هذه الخطوة أحد الأمثلة البارزة على انتقال أسواق التنبؤات القائمة على البلوكتشين نحو إطار عمل تنظيمي. وستبدأ المنصة إعادة إطلاق خدماتها بأسواق رياضية محدودة في البداية، على أن تتوسع لاحقًا لتشمل أسواقًا أخرى.
منصة Klarna تدمج تسوية العملات المستقرة من خلال Stripe
أطلقت منصة الدفع "كلارنا" (Klarna) نظام تسوية تجارية يعتمد على العملات المستقرة، مستفيدة من البنية التحتية لـ "Stripe Bridge". يتيح هذا النظام للتجار تسوية أسرع وأقل تكلفة للمعاملات دون الحاجة للتفاعل المباشر مع أنظمة البلوكتشين. تُعد هذه الخطوة مؤشراً على أن شركات التكنولوجيا المالية الاستهلاكية الكبرى بدأت تنظر إلى العملات المستقرة كأدوات دفع رئيسية، بدلاً من اعتبارها مجرد أدوات متخصصة في مجال الأصول المشفرة.
تكساس تطلق أول تخصيص لاحتياطي البيتكوين من خلال صندوق تداول فوري
خصصت ولاية تكساس 5 ملايين دولار من احتياطيها الاستراتيجي المعتمد للبيتكوين في صندوق تداول البيتكوين المتداول في البورصة (ETF). وعلى الرغم من أن المبلغ قد يبدو صغيراً، إلا أن أهميته رمزية كبيرة، إذ يمثل إحدى المرات الأولى التي يتم فيها دمج التعرض للبيتكوين في ميزانية عامة لقطاع عام في الولايات المتحدة من خلال أداة استثمارية منظمة.
3. العوامل الاقتصادية الرئيسية المؤثرة في الأسبوع المقبل (من 1 إلى 7 ديسمبر)
1 ديسمبر: مؤشر ISM التصنيعي
3 ديسمبر: مؤشر ISM الخدمي
5 ديسمبر: تضخم نفقات الاستهلاك الشخصي الأساسية (Core PCE)
هذا الأسبوع: تواصل الاحتياطي الفيدرالي قبل اجتماع 9-10 ديسمبر.
تحرير الرموز (Token unlocks) تشمل: Eigen بقيمة 25 مليون دولار أمريكي، Sui بقيمة 83 مليون دولار أمريكي
نظرة عامة
قد يتأثر اتجاه السوق هذا الأسبوع بكل من بيانات الاقتصاد الكلي والصدمات الخارجية التي دفعت عمليات البيع هذا الصباح. أدى القفز الحاد في عائدات السندات الحكومية اليابانية إلى تحفيز موجة عالمية من النفور من المخاطر. أثار الارتفاع في العائدات مخاوف من أن بنك اليابان قد يتحول نحو موقف أكثر تقييداً في وقت أبكر مما كان متوقعاً. يمكن أن تجبر العائدات اليابانية الأعلى المستثمرين على تصفية صفقات التداول بالفائدة (Carry Trades)، وتقليص السيولة العالمية، وتقليل التعرض للأصول ذات البيتا المرتفعة. تميل الأصول المشفرة إلى التفاعل بسرعة مع صدمات السيولة هذه، وساهمت إعادة التسعير المفاجئة في الانخفاض اليومي عبر الرموز الرئيسية.
في الوقت نفسه، يظهر الخوف والغموض والشك (FUD) جديد في أسواق الأصول المستقرة بعد التخفيض الأخير لتصنيف USDT من قبل وكالة S&P Global Ratings. سلط هذا التخفيض الضوء على زيادة تعرض الاحتياطيات لأصول أعلى خطورة وأكثر تقلباً، مثل السندات المؤسسية والأصول المشفرة، إلى جانب استمرار المخاوف بشأن الشفافية. نظراً لأن العملات المستقرة تظل المصدر الرئيسي للسيولة والضمان لجزء كبير من تداول الأصول المشفرة، فإن أي غموض حول جودة الاحتياطيات يمكن أن يخلق تردداً ويبطئ تدفق رأس المال إلى السوق.
إن اجتماع هذين العاملين يزيد من هشاشة بيئة السيولة الحالية. وعلى الرغم من استمرار التوقعات القوية بخفض أسعار الفائدة من قبل الاحتياطي الفيدرالي، إلا أن الصدمات الخارجية، مثل الارتفاع المفاجئ في العائدات اليابانية والقلق المتجدد بشأن احتياطيات USDT، قد تقلل من الأثر الإيجابي لأي مؤشرات داعمة للاقتصاد الكلي.
تظل البيانات الاقتصادية الكلية المقرر صدورها هذا الأسبوع ذات أهمية بالغة. سيوفر تقريرا مؤشر مديري المشتريات (ISM) لقطاعي الصناعات التحويلية والخدمات أول تقييم رسمي للأوضاع الاقتصادية بعد الإغلاق. ومع ذلك، يبقى تقرير التضخم الأساسي لنفقات الاستهلاك الشخصي (Core PCE) هو الإصدار الأبرز، حيث إن قراءة أكثر اعتدالاً ستعزز من احتمالية خفض سعر الفائدة في ديسمبر. على مدار الأسبوع، سيكتسب التواصل من مسؤولي الاحتياطي الفيدرالي أهمية متزايدة نظراً لاستمرار صانعي السياسات في العمل ضمن رؤية محدودة. يمكن للإشارات الواضحة حول خفض وقائي محتمل أن تدعم المعنويات الإيجابية، في حين أن أي نبرة حذرة قد تمدد الفترة الحالية التي تتسم بانخفاض المشاركة وضعف السيولة.
4. توقعات السوق
السيولة والمعنويات
لا تزال السيولة ضعيفة، مع أحجام تداول أقل بكثير من المتوسط. وبلغ نشاط شبكة الإيثريوم أدنى مستوياته في عدة أشهر. وتشير تدفقات العملات المستقرة إلى تحسن الظروف الأساسية.
تحسنت المعنويات:
مؤشر الخوف والجشع للبيتكوين كان 16%.
مؤشر الخوف والجشع للإيثيريوم كان 29%.
تشير هذه المستويات إلى الاستقرار بدلاً من تأكيد انعكاس الاتجاه.
البيتكوين
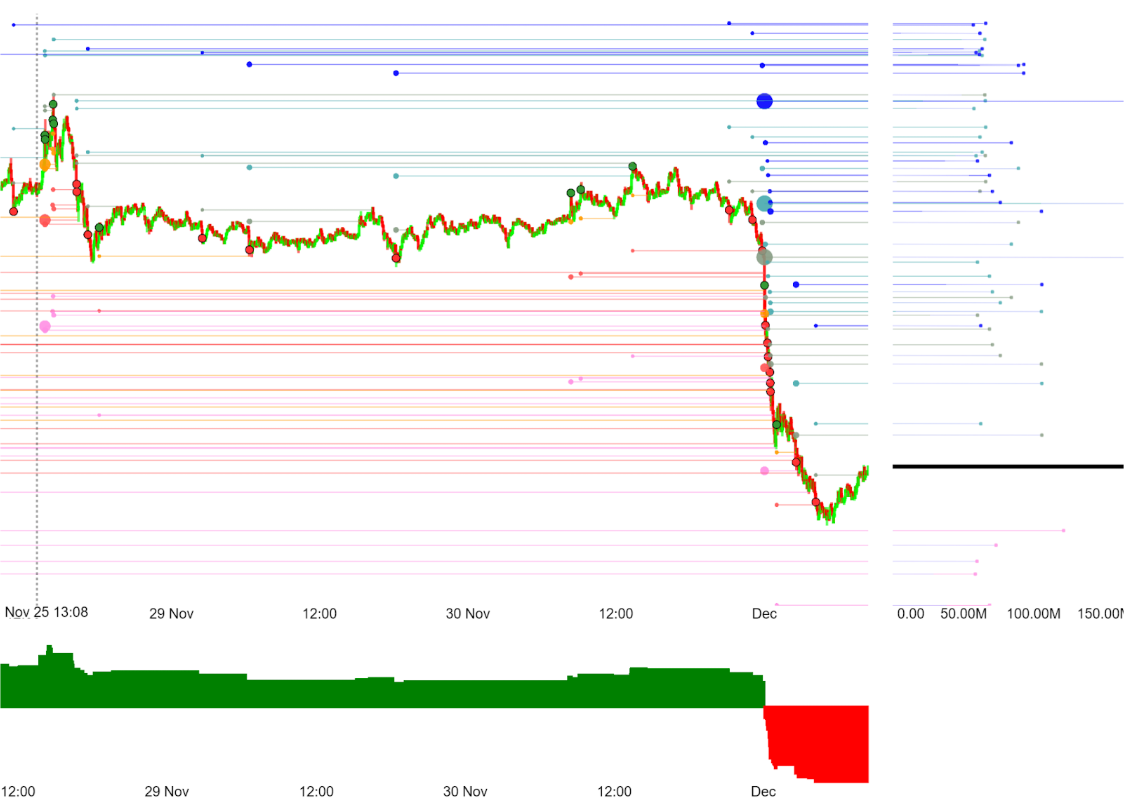
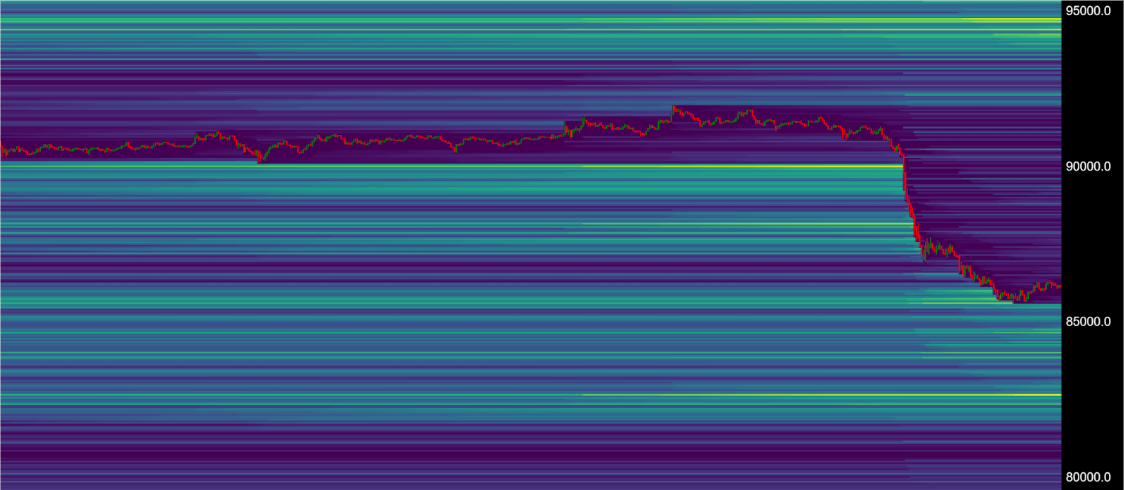
تواصل البيتكوين استيعاب ضغوط البيع الناتجة عن المستثمرين على المدى الطويل وعمليات استرداد صناديق المؤشرات المتداولة (ETF). وشهد السوق أيضًا انخفاضًا حادًا خلال تداولات الصباح، حيث هوى السعر من 91,400 دولار أمريكي إلى 85,600 دولار أمريكي، وذلك تزامنًا مع ضعف السيولة وتدهور شهية المخاطرة العامة في أعقاب ارتفاع عوائد السندات الحكومية اليابانية.
المستويات الرئيسية: المستويات قصيرة الأجل التي يجب مراقبتها هي 90,000 دولار أمريكي، و 91,500 دولار أمريكي، و 93,000 دولار أمريكي.
تُعد استعادة مستوى 90,000 دولار أمريكي مؤشرًا مبكرًا للتعافي. ومن شأن التثبيت فوق 91,500 دولار أمريكي و 93,000 دولار أمريكي أن يدعم احتمالية حدوث انتعاش أكثر ثباتًا، مع وضع مجمع التصفية الكبير عند 94,500 دولار أمريكي كهدف رئيسي. ومع ذلك، لا يزال التحول من مرحلة التصحيح إلى مرحلة التوسع يتطلب حركة سعرية مستدامة تتجاوز نطاق 98,000 دولار أمريكي إلى 100,000 دولار أمريكي. وفي حال الفشل في استعادة هذه المستويات، يزداد خطر الانزلاق نحو منطقة 80,000 دولار أمريكي المنخفضة.
الإيثريوم
لا يزال أداء الإيثريوم ضعيفًا مقارنةً بغيره، لكن هناك تزايدًا في المراكز المضاربة عليه.
المستوى الرئيسي: نقطة الارتكاز على المدى القصير هي 3,000 دولار أمريكي.
يشير تجاوز مستوى 3,000 دولار أمريكي إلى أولى علامات تحسن الزخم للإيثيريوم. وإلى أن يتحقق ذلك، يظل أداء الإيثيريوم مرهونًا باتجاه البيتكوين والظروف الاقتصادية الكلية السائدة.
العملات البديلة
تظل العملات البديلة انتقائية بدلاً من أن تكون واسعة الانتشار. تواصل سولانا وXRP إظهار قوة نسبية.

Copyright © 2026 Rain Trading Limited