


توقعات الأصول المشفرة الأسبوعية – 29 ديسمبر 2025
تختتم أسواق الكريبتو العام مع تقلبات منخفضة وسيولة محدودة، بينما تشير أسواق المشتقات إلى هشاشة متزايدة. وعلى الرغم من استمرار المخاطر الهبوطية على المدى القريب، يواصل التبني الهيكلي والتنظيم والاندماج المؤسسي تعزيز الأساس الاستثماري طويل الأجل مع دخول عام 2026.

الملخص
تدخل أسواق العملات الرقمية العام الجديد مع مستويات نشاط قريبة من أدنى مستويات الدورة، إلا أن أسواق المشتقات والخيارات تشير إلى هشاشة متزايدة تحت السطح. التقلبات لا تزال مضغوطة، ومعدلات التمويل تتجه صعودًا، في حين يبقى الرفع المالي مرتفعًا مقارنة بمستويات المشاركة. تستمر تدفقات الخروج من صناديق ETF ومخارج العملات المستقرة في الحد من أي صعود، بينما أدى انتهاء آجال عقود الخيارات إلى إزالة أحد أهم العوامل التي كانت تضغط على حركة الأسعار. على المدى القريب، من المرجح أن تبقى الأسواق عرضية ومقودة بالسيولة، مع احتمالية أعلى لحدوث عملية سحب سيولة هبوطية قبل أي تعافٍ مستدام. وعلى المستوى الهيكلي، يواصل نظام الأصول الرقمية نضوجه، حيث تعزز عمليات الدمج والتنظيم والتبني في العالم الحقيقي من جدوى الاستثمار طويلة الأجل مع دخول عام 2026.
النظرة الهيكلية لعام 2026
من المضاربة إلى الاندماج
مع خروج أسواق الكريبتو من الدورة الحالية، من غير المرجح أن يكون الزخم السعري وحده هو المحرك الرئيسي في عام 2026. التحول الأكثر استدامة يتمثل في التبني الهيكلي.
أصبحت الأصول الرقمية تُدمج بشكل متزايد داخل النظام المالي القائم بدلًا من محاولة تعطيله من الخارج. تتطور العملات المستقرة لتصبح بنية تحتية للتسوية في المدفوعات العابرة للحدود، وإدارة الخزينة، والخدمات المالية على السلسلة. كما تنتقل الأصول المُرمّزة من مراحل التجارب إلى الإصدارات الفعلية، لا سيما في أسواق النقد والصناديق وإدارة الضمانات. في الوقت نفسه، يشهد قطاع البنية التحتية للأسواق موجة من الاندماج، مع توسع الجهات المنظمة وقيامها بعمليات استحواذ ودمج للقدرات المتخصصة.
يواصل بيتكوين تعزيز موقعه كأصل عالمي غير سيادي، ويُنظر إليه بشكل متزايد كأداة استثمار قريبة من العوامل الماكروية بدلًا من كونه مجرد صفقة مضاربية. أما إيثيريوم ومنصات العقود الذكية الرائدة، فتتقدم نحو نماذج اقتصادية أكثر استدامة، مع تركيز أكبر على تحصيل الرسوم والكفاءة والاستخدامات الواقعية. في المقابل، أصبحت التمويلات اللامركزية (DeFi) أقل أيديولوجية وأكثر عملية، وتشبه بشكل متزايد التمويل التقليدي ولكن بتقنيات مختلفة.
يساهم الوضوح التنظيمي، خاصة في الولايات المتحدة، في تسريع هذا التحول من خلال تمكين المؤسسات من البناء والاستثمار وتوزيع المنتجات بثقة أكبر. وفي أوروبا والشرق الأوسط، سيكون التنظيم المتسق والعملي عاملًا حاسمًا في جذب رؤوس الأموال طويلة الأجل بدلًا من التدفقات قصيرة الأمد.
ورغم أن الدورات المستقبلية ستشهد حتمًا حالات إفراط وفقاعات صغيرة، فإن الاتجاه العام بات واضحًا. السوق يتجه نحو المنفعة، والتدفقات النقدية، والاندماج. وإذا كان عام 2025 قد مثّل عودة الاهتمام المؤسسي، فإن عام 2026 مرشح لأن يكون عام ترسخ الأصول الرقمية بشكل أعمق داخل الاقتصاد الحقيقي.
في مذكرة هذا الأسبوع
النظرة الكلية
محركات السوق والأحداث، الأسبوع الماضي
المحركات الكلية الرئيسية، الأسبوع المقبل
توقعات السوق
النظرة الكلية
من هيمنة الماكرو إلى هيمنة التدفقات
لا توجد حاليًا محفزات ماكروية مباشرة تؤثر على حركة الأسعار على المدى القريب. ومع انتهاء العام، لا تزال المشاركة المؤسسية محدودة والسيولة ضعيفة، ما يجعل الأسواق مدفوعة بشكل متزايد بالتدفقات، والتموضع، وديناميكيات المشتقات بدلًا من إعادة تسعير ماكروية شاملة.
ورغم أن العديد من المستثمرين يتطلعون إلى احتمالية دفعة سيولة من الاحتياطي الفيدرالي في عام 2026، فإن التحول الأهم الجاري الآن هو تحول هيكلي وليس دوريًا. الأصول الرقمية لم تعد تعمل بشكل موازٍ للنظام المالي التقليدي، بل أصبحت جزءًا منه. ويسهم الوضوح التنظيمي، خصوصًا في الولايات المتحدة، في تعزيز الاندماج والمشاركة المؤسسية وتطوير منتجات تركز على المنفعة بدلًا من المضاربة.
هذا التحول يتم تدريجيًا لكنه مستدام. فالأنظمة المالية لا تتغير لأن الأسعار تتحرك، بل لأنها تقدم منتجات مفيدة على نطاق واسع. وهذا المسار بات واضحًا عبر العملات المستقرة، والأصول المُرمّزة، وبنية السوق، وقنوات الوصول المنظمة.
محركات السوق والأحداث، الأسبوع الماضي
تطورات القطاع والتبني
تسارع عمليات الاندماج والاستحواذ في قطاع الكريبتو
شهد قطاع العملات الرقمية في عام 2025 ما يقارب 8.6 مليارات دولار أمريكي من عمليات الاندماج والاستحواذ، أي ما يقارب أربعة أضعاف مستويات عام 2024. وجاء هذا النشاط مدفوعًا بتحسن الوضوح التنظيمي في الولايات المتحدة والتموضع الاستراتيجي قبل أطر الترخيص والعملات المستقرة الجديدة. ومن أبرز الصفقات استحواذ Coinbase على Deribit، وشراء Kraken لمنصة NinjaTrader. ويُعد هذا التوجه مؤشرًا على نضوج السوق أكثر من كونه علامة على ضغوط.
روسيا تتجه نحو إتاحة وصول منظم للأفراد إلى الكريبتو
اقترح البنك المركزي الروسي إطارًا يسمح للمستثمرين الأفراد بشراء عملات رقمية مختارة، بشرط اجتياز اختبارات معرفة وتطبيق حدود استثمار سنوية. ورغم استمرار حظر استخدام الكريبتو في المدفوعات المحلية، فإن هذه الخطوة تمثل تحولًا مهمًا في الموقف التنظيمي، مع استهداف تطبيقها تشريعيًا بحلول منتصف عام 2026.
Uniswap تفعل آلية التقاط القيمة على مستوى البروتوكول
وافقت حوكمة Uniswap على تغيير جوهري في البروتوكول يتيح توجيه جزء من رسوم التداول إلى البروتوكول نفسه. ويؤدي ذلك إلى ربط أوضح بين استخدام البروتوكول واقتصاديات رمز UNI، بما في ذلك عمليات الحرق. ويعكس هذا القرار توجهًا أوسع داخل DeFi نحو نماذج إيرادات مستدامة وتراكم قيمة أكثر وضوحًا.
بيانات السوق والتدفقات
الأحجام والنشاط
القيمة السوقية الإجمالية للكريبتو: 2.96 تريليون دولار (انخفاض أسبوعي %0.7)
متوسط حجم التداول الأسبوعي: 79 مليار دولار (أقل بـ %26 من المتوسط)
حجم تداول بيتكوين الأسبوعي: 28.9 مليار دولار (أقل بـ %36 من المتوسط)
حجم تداول إيثيريوم الأسبوعي: 14.8 مليار دولار (أقل بـ %32 من المتوسط)
رسوم شبكة إيثيريوم: 0.04 Gwei، ما يعكس نشاطًا ضعيفًا للغاية على السلسلة
العقود الآجلة والتموضع
معدل تمويل بيتكوين: %8.9، مع انخفاض الفائدة المفتوحة بنحو 0.5 مليار دولار إلى 27.3 مليار دولار
معدل تمويل إيثيريوم: %6.9، مع انخفاض الفائدة المفتوحة بنحو 0.3 مليار دولار إلى 17.7 مليار دولار
يستمر تراجع الرفع المالي بشكل منظم، رغم بقاء التموضع المطلق مرتفعًا مقارنة بالمشاركة
صناديق ETF
سجّلت صناديق بيتكوين ETF خروج 940 مليون دولار خلال 7 أيام
إجمالي خروج 5.7 مليارات دولار منذ اجتماع FOMC في أكتوبر
صناديق إيثيريوم ETF سجّلت خروج 179 مليون دولار خلال 7 أيام
تبقى تدفقات ETF عامل ضغط مستمر على الصعود
العملات المستقرة
القيمة السوقية لـ USDT: 186.8 مليار دولار (مستقرة أسبوعيًا)
القيمة السوقية لـ USDC: 76.3 مليار دولار (انخفاض %0.9 أسبوعيًا)
انكماش إجمالي المعروض بنحو 0.7 مليار دولار الأسبوع الماضي
مؤشرات سك العملات المستقرة لا تزال سلبية بوضوح
الهيمنة
هيمنة بيتكوين: %58.9
هيمنة إيثيريوم: %11.9
العوامل الكلية الرئيسية، الأسبوع المقبل
لا توجد أحداث اقتصادية أو نقدية رئيسية مجدولة. ومع ضعف السيولة وتراجع المشاركة، من المرجح أن تبقى الأسواق حساسة لتحركات التموضع، وتدفقات الخيارات، وديناميكيات التصفية بدلًا من إعادة التسعير الأساسية.
توقعات السوق
المعنويات
مؤشر الخوف والطمع لبيتكوين: %24
مؤشر الخوف والطمع لإيثيريوم: %36
بيتكوين
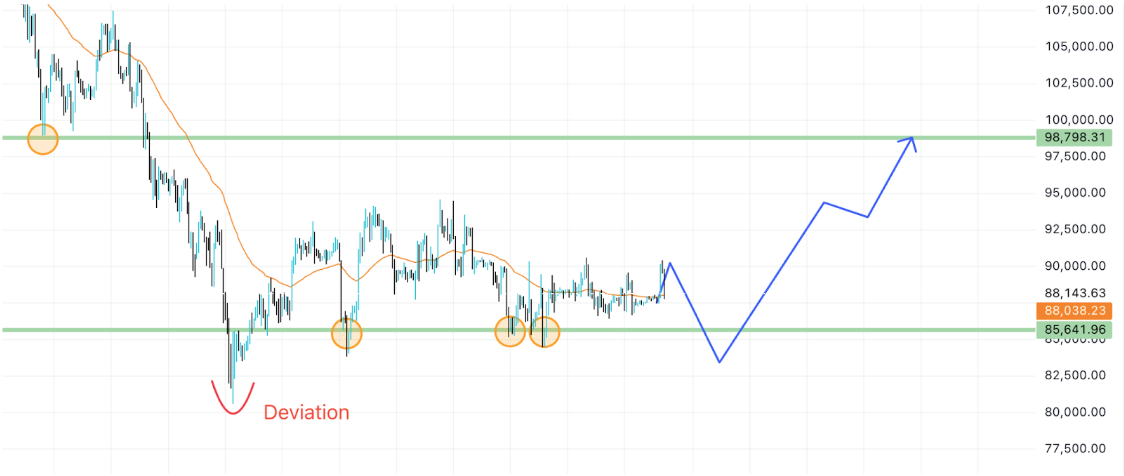
لا يزال بيتكوين ضمن اتجاه هابط أوسع، إلا أن مؤشرات الزخم تشير إلى اقتراب السوق من منطقة انعطاف. وقد أدى انضغاط التقلبات مع نهاية العام وانتهاء آجال عقود الخيارات القياسية إلى إزالة عامل رئيسي كان يكبح حركة الأسعار.
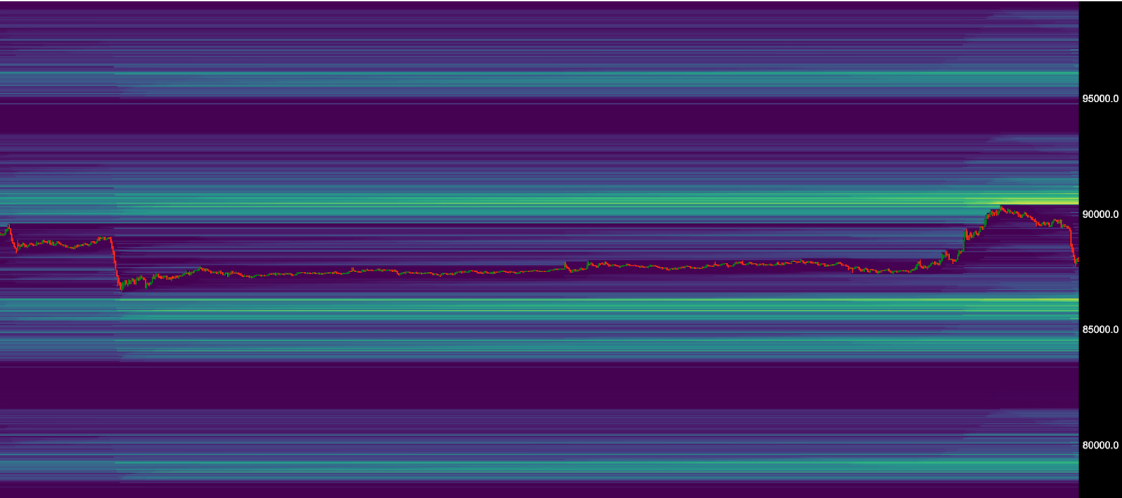
تتركز السيولة على الأطر الزمنية العليا فوق السعر قرب 96,000 دولار، بينما تبدو السيولة الهبوطية أوضح قرب 85,000 دولار. السيناريو الرئيسي يتمثل في عملية سحب سيولة هبوطية باتجاه أوائل 80,000 دولار، يعقبها استعادة النطاق والعودة نحو 94,500 دولار. ويُعد الثبات فوق 94,500 دولار شرطًا لفتح الطريق نحو 100,000 دولار.
إيثريوم
يواصل إيثيريوم التخلف عن أداء بيتكوين، مع بقاء الرفع المالي مرتفعًا وضغط تدفقات ETF. تقع السيولة الهبوطية قرب 2,700 دولار، بينما تتركز السيولة الصعودية بين 3,100 – 3,250 دولار. ويتطلب تأكيد انعكاس الاتجاه قبول السعر فوق 3,200 دولار.
العملات البديلة
تظل العملات البديلة ضعيفة هيكليًا، مع شح السيولة وتراجع الأحجام وغياب القيادة. يُنصح بالإبقاء على انكشاف انتقائي ودفاعي.
إخلاء مسؤولية: يعرض هذا المحتوى بيانات موضوعية للأسواق ولا يمثل نصيحة استثمارية.

Copyright © 2026 Rain Management W.L.L.