



الملخص
لا تزال أسواق الأصول المشفرة تحت الضغط، حيث تراجعت بيتكوين إلى مستوياتها التي لم تُشاهد منذ أبريل، في حين يواصل الإيثريوم تباطؤه. ويعود هذا الانحدار في المقام الأول إلى عمليات البيع الفوري من قِبل كبار المالكين، واستمرار تدفقات الخروج من المنتجات المتداولة في البورصات. وعلى الرغم من الاستنزاف الكبير للرافعة المالية، إلا أن الطلب لا يزال ضعيفًا. والجدير بالذكر أن هذا الانخفاض تقوده مبيعات فورية وليست تصفية قسرية، مما يشير إلى أن المشكلة تكمن في ضعف الطلب وليس في ضغوط نظامية. وهذا يرفع من احتمالية استنفاد البائعين.
تستمر العوامل الاقتصادية الكلية في لعب دور المحرك الأساسي حيث أدى الغموض في البيانات الأمريكية إلى زيادة حالة عدم اليقين مع اقتراب مجلس الاحتياطي الفيدرالي من اتخاذ قرار دقيق ومدروس في ديسمبر. تتجه توقعات الأسواق حاليًا نحو عدم وجود أي خفض في أسعار الفائدة. ومع ذلك تشير آثار الرسوم الجمركية، وتقديرات التضخم عالية التردد، وبيانات العمالة في القطاع الخاص إلى أن هذا التسعير قد يكون متشددًا (أكثر حذرًا) بشكل مبالغ فيه.
على الرغم من التقلبات الحالية، يتواصل التطور الهيكلي طويل الأجل في التعزز. يشمل ذلك توسيع البنية التحتية للمدفوعات المعتمدة على البيتكوين وسولانا، بالإضافة إلى زيادة تعرض صناديق الثروة السيادية للأصول المشفرة، والتقدم في الجهود التنظيمية. لذلك، يبقى المسار طويل الأجل إيجابياً، مع ضرورة استمرار الحذر على المدى القريب.
في مذكرة هذا الأسبوع
الاقتصاد الكلي
محركات السوق والأحداث، الأسبوع الماضي
العوامل الاقتصادية الرئيسية المؤثرة في الأسبوع المقبل
توقعات السوق
1. الاقتصاد الكلي
لا يزال الاقتصاد الكلي مسيطراً
لا يزال أداء الأصول المشفرة متأثرًا بالدرجة الأولى بالبيئة الاقتصادية الكلية. على الرغم من أن أرقام الوظائف غير الزراعية المتأخرة لشهر سبتمبر أشارت إلى توظيف أقوى من المتوقع، إلا أن هذه البيانات قديمة وتلت تعديلاً إضافيًا للأشهر السابقة. ومع عدم إمكانية نشر البيانات الرسمية للتضخم والعمالة لشهر أكتوبر بأثر رجعي، يجد الاحتياطي الفيدرالي نفسه برؤية محدودة للموقف قبل انعقاد اجتماعه في ديسمبر.
لقد ساهم غياب البيانات الاقتصادية الضعيفة في تعزيز قوة الدولار الأمريكي. ويُشكل ارتفاع الدولار ضغطًا متزايدًا على الأصول عالية المخاطر، ومن ضمنها الأصول المشفرة. ومع ذلك، من المتوقع أن يؤدي إنهاء برنامج التشديد الكمي في الأول من ديسمبر إلى تثبيت ميزانية الاحتياطي الفيدرالي عند مستوى يقارب 6.5 تريليون دولار أمريكي، وهو ما قد يساهم في الحد من قوة الدولار لاحقًا في هذا الربع.
خفض سعر الفائدة أو إيقافها مؤقتًا
تحولت أسواق العقود الآجلة من توقع خفض لأسعار الفائدة في ديسمبر إلى توقع بالإبقاء عليها دون تغيير، مدفوعةً بالمخاوف المستمرة من التضخم. وكشفت محاضر اجتماع لجنة السوق المفتوحة الفيدرالية في أكتوبر عن تباين في آراء الأعضاء؛ حيث فضّل أغلبهم الإبقاء على السياسة الحالية بينما أيّد آخرون خفضًا إضافيًا. وفي المقابل طالبت أقلية من الأعضاء بالحذر الشديد نظرًا لأن التضخم ما زال يتجاوز الهدف المحدد.
وفي رأيي، هناك مجموعة من العوامل توحي بأن السوق ربما لم تضع في حسبانها القرار بشكل صحيح
تشير الأبحاث الصادرة عن بنك الاحتياطي الفيدرالي في سان فرانسيسكو إلى أن رفع التعريفات الجمركية يؤثر سلبًا على الطلب، مما يساهم في انخفاض التضخم على المدى القصير. وفي سياق متصل، تُظهر تقديرات الإنفاق الاستهلاكي الشخصي (PCE) العالية التردد من خدمة البيانات الخاصة القائمة على البلوكتشين، Truflation، تباطؤًا طفيفًا بدلاً من تسارع جديد. كما تشير المؤشرات الخاصة بسوق العمل، بما في ذلك بيانات معالجة البيانات التلقائية (ADP) وتخفيضات الوظائف والوظائف الشاغرة والأجور، إلى تراجع في الزخم العام، حتى مع ظهور أرقام الرواتب الرئيسية بمظهر القوة.
بشكل عام، تعزز هذه المؤشرات احتمالية المزيد من تخفيضات أسعار الفائدة، ما لم تظهر بيانات التضخم الرسمية ارتفاعًا مفاجئًا وكبيرًا.
2. محركات السوق والأحداث، الأسبوع الماضي، من 17 إلى 23 نوفمبر
تحركات الأسعار
تراجعت عملة البيتكوين دون متوسطاتها المتحركة الرئيسية، لتعود إلى المستويات التي لم تُشاهد منذ أبريل الماضي. بينما أحدثت سرعة هذا الانخفاض ضغطاً نفسياً، إلا أن حجمه يتناسب مع التصحيحات السابقة التي أعقبت أزمة FTX. في المقابل، شهد الإيثريوم أداءً أضعف، متأثرًا بعمليات تصفية أعمق وتدفقات خارجية أكبر من المنتجات المتداولة في البورصة.
اتخذت الأسواق العالمية موقفًا حذرًا تجاه المخاطر مؤخرًا. شهدت أسهم أشباه الموصلات والذكاء الاصطناعي عمليات جني أرباح، جاءت في أعقاب نتائج شركة Nvidia. في سياق آخر ارتفع الدولار مدعومًا بقوة بيانات سوق العمل وتزامنًا مع ضعف الين. في المقابل، واجه الذهب صعوبة في تحقيق مكاسب بسبب ضغوط الدولار. كما انخفضت عوائد السندات، حيث أعاد المتداولون تقييم التوقعات المتعلقة بسياسة الاحتياطي الفيدرالي. محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة بتاريخ 19 نوفمبر
أبرز محضر الاجتماع استمرار حالة عدم اليقين والانقسام داخل اللجنة. وأيَّد جزء كبير من الأعضاء الإبقاء على أسعار الفائدة دون تغيير، بينما فضَّل آخرون تخفيضًا إضافيًا نظرًا لتدهور ظروف سوق العمل. في المقابل ظلت مجموعة أصغر تعبر عن قلقها بشأن التضخم. وأشارت النبرة العامة إلى أن صانعي السياسات يعملون في ظل رؤية محدودة ويولون الأولوية لإدارة المخاطر. فسرَّت الأسواق المحضر على أنه يميل إلى التشدد بشكل معتدل، مما أدى إلى زيادة الضغط على الأصول المشفرة.
تقرير مؤشر مديري المشتريات الصناعي (PMI) الصادر في 21 نوفمبر
أشار تقرير مؤشر مديري المشتريات (PMI) إلى استمرار الانكماش في قطاع الصناعات التحويلية، مع تباطؤ موازٍ في نمو قطاع الخدمات، مما يعزز فكرة تباطؤ الطلب. لم يكن للتقرير تأثير فوري كبير، إذ لا تزال بيانات التضخم هي العامل الأهم في قرار ديسمبر. ومع ذلك، فقد ساهم صدور هذا التقرير، إلى جانب محضر الاجتماع، في خلق جو من الحذر في أسواق الأصول الخطرة.
التدفقات والتمركز
تستمر التدفقات في الإشارة إلى تزايد تجنب المخاطر في السوق. خلال الشهر الماضي، باع كبار حاملي البيتكوين ما يقرب من 6 مليارات دولار من العملة. في المقابل، أضاف الحاملون الذين يمتلكون ما بين 10 آلاف و 100 ألف بيتكوين حوالي 3 مليارات دولار خلال الفترة نفسها. منذ اجتماع مجلس الاحتياطي الفيدرالي في 29 أكتوبر، شهدت منتجات البيتكوين المتداولة في البورصة تدفقات خارجة تقارب 5 مليارات دولار، مما يجعلها تتجه لتسجيل أسوأ شهر لها على الإطلاق منذ إطلاقها. كما شهدت منتجات الإيثريوم عمليات استرداد تجاوزت 2 مليار دولار.
البنية التحتية والاعتماد
تتصاعد وتيرة تبني الأصول المشفرة بين المؤسسات المالية والتكنولوجية الكبرى. في هذا السياق تقوم Lightspark بدمج شبكة Lightning Network لتسهيل عمليات الدفع الفوري والمتعدد العملات لمنصات التكنولوجيا المالية. وبالتوازي تعمل Western Union على دمج تقنية سولانا لتحسين كفاءة تحويلات العملات المستقرة. من جهتها أضافت Cash App خدمة تحويل العملات المستقرة لتوفرها لملايين المستخدمين. وعلى صعيد الاستثمارات المؤسسية طويلة الأجل، زاد صندوق أبوظبي السيادي من حصته في بيتكوين، مما يُعزز تبني المؤسسات طويل الأمد لها. السياسة والتنظيم
تصاعدت الجهود التشريعية في الولايات المتحدة لبلورة إطار عمل شامل لهيكل سوق الأصول المشفرة. وفي هذا السياق، كشف البيت الأبيض عن مسودة قواعد جديدة تتعلق بالإبلاغ عن حسابات الأصول المشفرة الأجنبية، مع إعفاء التمويل اللامركزي (DeFi) من بعض المتطلبات. من جهة أخرى، تقدمت منصة كراكن (Kraken) بطلب سري للطرح العام الأولي (IPO)، وذلك بعد حل النزاعات والتحديات التنظيمية السابقة التي واجهتها الشركة.
العناوين الرئيسية
منصة كراكن تعلن أخيرًا عن طرح أسهمها للاكتتاب العام: قدمت منصة كراكن (Kraken) لتبادل الأصول المشفرة طلبًا سريًا للاكتتاب العام (IPO) لدى هيئة الأوراق المالية والبورصات الأمريكية (SEC)، وذلك بعد أن جمعت جولة تمويلية بقيمة 800 مليون دولار. ويأتي هذا القرار في أعقاب تسوية دعوى قضائية تتعلق ببرنامج المراهنة (Staking)، وقد قُدرت قيمة الشركة بحوالي 20 مليار دولار.
إنهاء ظاهرة التحول الرقمي من الولايات المتحدة: في إطار جهودها للحد من الأنشطة الخارجية، اقترحت إدارة البيت الأبيض تشريعاً يفرض على دافعي الضرائب في الولايات المتحدة الإبلاغ عن أي حسابات للأصول المشفرة يمتلكونها في الخارج. وتضمن تقرير سياسي مفصل من 168 صفحة وضع إطار شامل للإبلاغ عن المعاملات عبر الحدود، مع استثناء التمويل اللامركزي من بعض هذه المتطلبات.
أبو ظبي في عمق البيتكوين: عززت أبو ظبي حضور الشرق الأوسط في قطاع الأصول المشفرة من خلال صندوق ثروتها السيادي، الذي ضاعف استثماراته في البيتكوين ثلاث مرات خلال الربع الثالث من العام عبر صندوق IBIT المتداول في البورصة. ووصف الصندوق البيتكوين بأنه مخزن رقمي للقيمة.
3. العوامل الاقتصادية الرئيسية المؤثرة في الأسبوع المقبل، من 24 إلى 30 نوفمبر
25 نوفمبر
مؤشر أسعار المنتجين في الولايات المتحدة
مبيعات التجزئة في الولايات المتحدة
26 نوفمبر
تضخم نفقات الاستهلاك الشخصي في الولايات المتحدة
28 نوفمبر
انتهاء صلاحية عقود الأصول المشفرة الآجلة في الولايات المتحدة
نظرة عامة: تُعتبر بيانات التضخم الخاصة بمؤشر نفقات الاستهلاك الشخصي (PCE) والتي ستصدر هذا الأسبوع هي الأهم. فإذا جاءت القراءة أضعف من المتوقع، فمن المرجح أن تدعم التوجه نحو خفض أسعار الفائدة في شهر ديسمبر. وعلى النقيض من ذلك، فإن قراءة أقوى ستعزز من سيناريو الإبقاء على أسعار الفائدة الحالية دون تغيير (التوقف المؤقت). ستكون مبيعات التجزئة وأسعار المنتجين مؤشرًا حاسمًا لتحديد ما إذا كان طلب المستهلك يظهر عليه علامات التباطؤ. إذا أظهرت كلتا المجموعتين من البيانات انخفاضًا، فسيعزز ذلك الافتراض القائل بأن الرسوم الجمركية وضعف نمو التوظيف يساهمان بالفعل في تشديد الأوضاع الاقتصادية. من المحتمل أن تتسبب فترة انتهاء صلاحية العقود الآجلة للأصول المشفرة في الولايات المتحدة في 28 نوفمبر في تقلبات قصيرة المدى. سيظل الاتجاه العام مرتبطًا بمؤشرات سوق العمل الخاصة إلى أن يتم استئناف نشر البيانات الرسمية في أوائل ديسمبر.
4. توقعات السوق
السيولة والمعنويات
تواصل القيمة السوقية للأصول المشفرة تراجعها، مع بقاء أحجام التداول مرتفعة لكنها تتجه نحو البيع بشكل رئيسي. علاوة على ذلك، لا يزال المعروض من العملات المستقرة، وتحديداً USDC، تحت الضغط نتيجة لصافي التدفقات الخارجة.
البيتكوين (BTC)
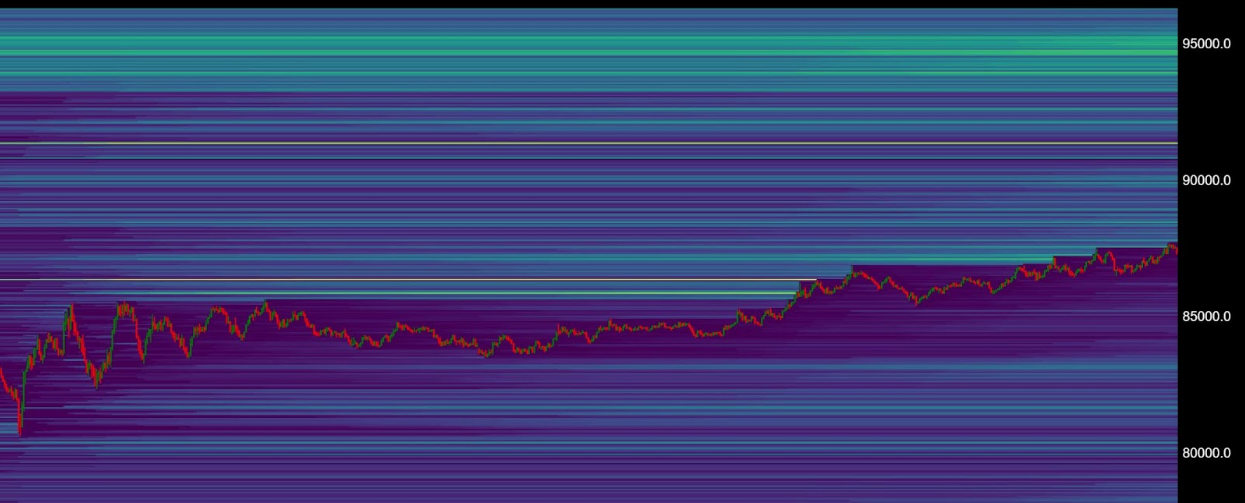
عادت عملة البيتكوين إلى مستويات الأسعار التي سجلتها في بداية العام. يتميز الوضع الحالي بثبات العرض وتصاعد أمن الشبكة، مما يشير إلى تحول في ملكية العملة. بدأ المستثمرون الأوائل في تصفية ممتلكاتهم، في حين يتزايد التراكم من قبل المشترين المؤسسيين الصغار والمستثمرين على المدى الطويل.
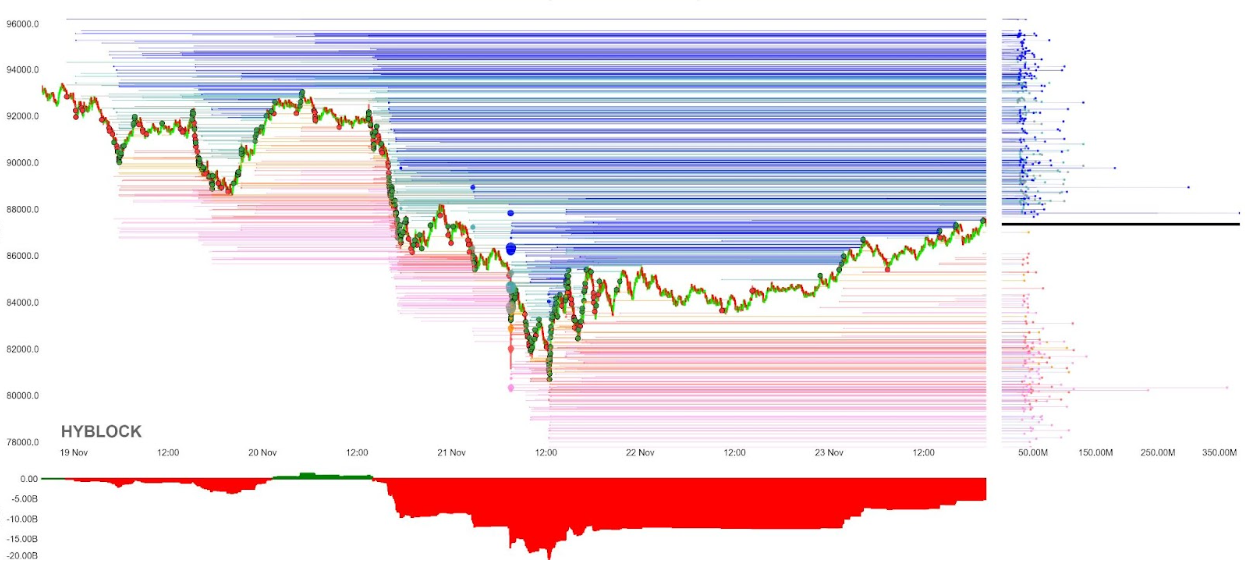
أدى الانتعاش من أدنى مستويات يوم الجمعة التي كانت دون 81000 دولار أمريكي إلى تصفيةمعظم صفقات البيع القصيرة ذات الرافعة المالية. تشير الرسوم البيانية الحالية إلى احتمالية إعادة اختبار المتوسط المتحرك لـ 50 ساعة، والذي يقع قرب مستوى 89750 دولار أمريكي. أما الأهداف القصيرة المدى فيُتوقع أن تكون عند 89500 دولار أمريكي ثم 91500 دولار أمريكي. لاستعادة الثقة في السوق، يجب أن يحدث انتعاش ثابت ومستدام فوق هذه المنطقة. ومع ذلك، لا يزال السيناريو الأرجح هو معاودة اختبار منطقة 82000 دولار أمريكي.
الإيثريوم
لا يزال أداء الإيثريوم دون المستوى المطلوب حاليًا، ويرجع ذلك إلى حد كبير إلى التدفقات الخارجة الكبيرة وزيادة انخفاض الرافعة المالية. ومع ذلك، فإن هذا التراجع يتماشى مع الأنماط التاريخية. وتظل العوامل الأساسية طويلة الأجل قوية، مدعومة بالتقدم المستمر في التوسع (Scalability)، وعمليات الرهان (Staking)، ونمو نشاط النظام البيئي. وفي المدى القصير، سيعتمد أداء الإيثريوم بشكل كبير على حركة البيتكوين، والبيانات الاقتصادية الكلية، وتدفقات صناديق الاستثمار المتداولة في البورصة (ETPs).
العملات البديلة
تستمر الأصول المشفرة البديلة في مواجهة الضغوط نتيجة لضعف السيولة وانحسار الرغبة في المخاطرة. مع ذلك، تبدو عملتا Solana وXRP كأفضل الفرص نسبيًا لهذا الأسبوع. وقد دعمت هذا التقييم التدفقات النقدية الصافية الكبيرة التي سجلتها مؤخرًا منتجاتهما المتداولة في البورصة، حيث بلغت 300.46 مليون دولار لمنتجات Solana و 410 مليون دولار لمنتجات XRP على التوالي.
قد تكون عملة Hyperliquid مرشحًا غير متوقع للارتفاع، خاصة بعد التراجع الحاد الذي شهدته خلال عطلة نهاية الأسبوع بسبب اقتراب فتح رمز مميز. ومع ذلك، يواصل المشروع تعزيز مكانته من خلال الإعلان عن عمليات دمج جديدة وتخفيضات في الرسوم، وهي خطوات تهدف إلى دعم تبنيه واستخدامه على المدى الطويل.

Copyright © 2026 Rain Management W.L.L.